
Estacionar em rua com placa de alagamento perde o seguro?
Escrito por Emerson Wagner da Silva · Sócio Franqueado Avantar
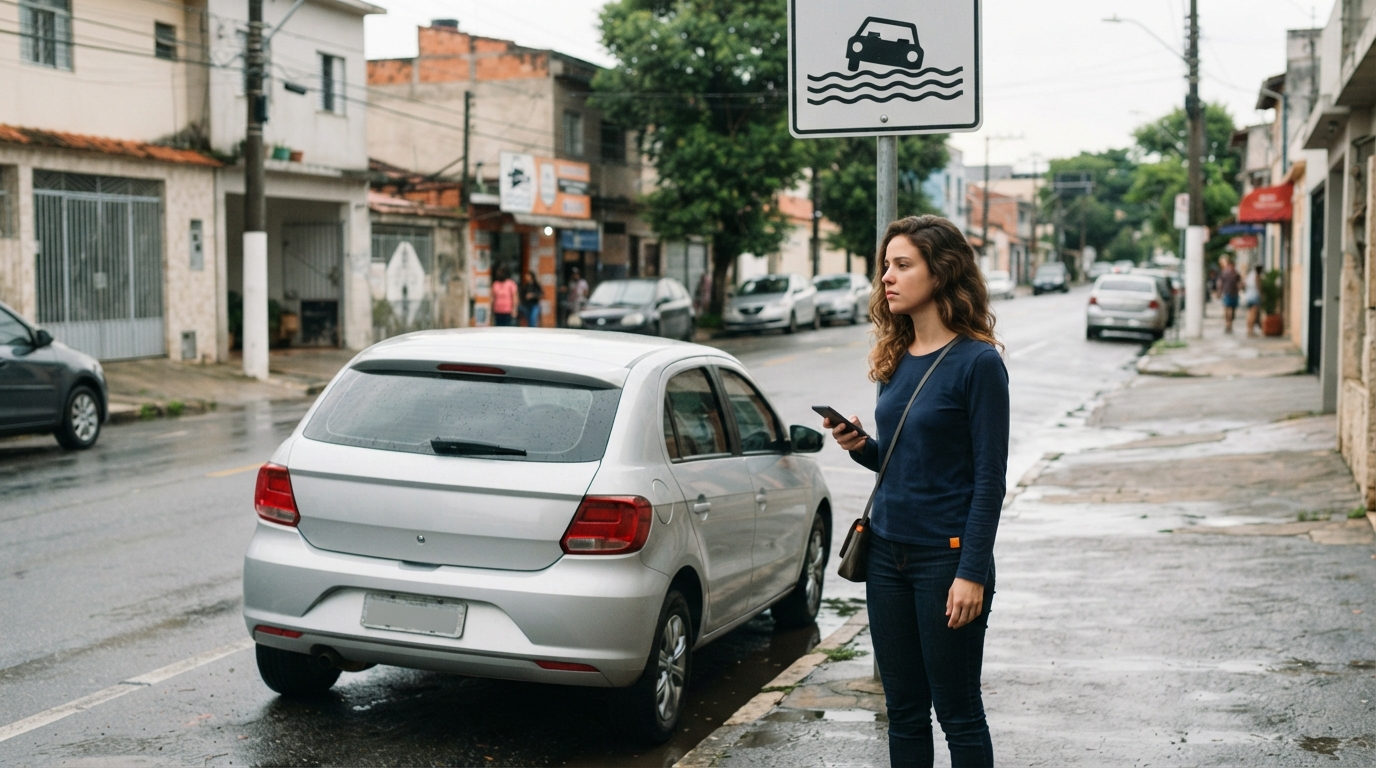
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
Estacionar o carro em uma via pública com placa de aviso de alagamento não faz você perder a cobertura do seguro auto compreensivo. A apólice cobre danos causados por enchentes e inundações com o veículo parado, e a placa municipal serve apenas como alerta de infraestrutura, sem comprovar que o motorista agiu de má-fé.
Estacionar o veículo em uma via sinalizada com alerta de enchente não anula o seu direito de receber a indenização do seguro auto compreensivo. A proteção contra submersão por água doce abrange veículos parados em vias públicas ou garagens, pois a placa municipal funciona como aviso de infraestrutura urbana e não como prova de que o segurado provocou o dano intencionalmente.
A recusa de pagamento por parte das seguradoras ocorre apenas quando fica comprovado o agravamento intencional do risco (quando o condutor força a passagem em um trecho alagado ou tenta ligar o motor já submerso). Entender a diferença entre a atitude passiva de deixar o carro estacionado e a conduta ativa de arriscar o veículo é fundamental para proteger o seu patrimônio.
O que diz a regulação da SUSEP e o Código Civil sobre alagamentos
A regulação do setor de seguros no Brasil garante proteção ao consumidor contra eventos naturais imprevisíveis ou inevitáveis. As regras estipuladas pela SUSEP (Superintendência de Seguros Privados) e o regramento jurídico traçam limites claros para a atuação das seguradoras.
A regra da cobertura compreensiva da SUSEP
Na contratação do seguro auto do tipo compreensivo (conhecido como seguro total), a garantia contra enchentes, inundações e submersão por água doce é nativa. Isso significa que você não precisa contratar uma cláusula extra para proteger o carro parado contra a alta da água.
De acordo com as diretrizes da SUSEP, a seguradora deve cobrir tanto a perda parcial quanto a perda total decorrentes de alagamentos:
- Perda parcial: quando o custo do conserto fica abaixo de 75% do valor do veículo na Tabela FIPE. O segurado paga o valor da franquia estipulado na apólice, e a seguradora arca com o restante do orçamento.
- Perda total (PT): quando a avaliação técnica aponta que os estragos superam 75% do valor do carro. A seguradora faz o pagamento integral do valor contratado (geralmente 100% da Tabela FIPE) sem descontar qualquer taxa de franquia.
- Prazo de liquidação: após a entrega de toda a documentação solicitada, a seguradora tem até 30 dias corridos para efetuar o pagamento da indenização.
O conceito de agravamento de risco no Artigo 768 do Código Civil
Para recusar o pagamento de uma indenização por enchente, a seguradora precisa provar o chamado agravamento de risco. O Artigo 768 do Código Civil Brasileiro estabelece que o segurado perde o direito à garantia apenas se agravar intencionalmente o risco objeto do contrato.
A interpretação jurídica divide a situação em duas condutas bem distintas:
- Risco passivo (coberto): deixar o veículo estacionado na rua. Mesmo que haja uma placa de aviso, o motorista não causou a chuva nem o transbordamento do bueiro. A vaga de estacionamento era permitida pelo código de trânsito, e o dano decorre de um evento da natureza aliado a deficiências do saneamento público.
- Agravamento ativo (não coberto): ver a via alagada e acelerar para tentar atravessar, entrar em áreas já interditadas pela Defesa Civil ou ignorar bloqueios operacionais da polícia.
Antes de fechar o contrato, vale a pena entender exatamente o que observar no contrato de seguro antes de assinar para não ser pego de surpresa na hora do sinistro.
Mitos e verdades sobre seguro auto e enchentes
Existem muitas dúvidas sobre quais situações garantem a indenização e quais podem gerar a negativa do sinistro. A tabela abaixo resume as regras aplicadas pelo mercado:
| Situação | O seguro cobre? | Justificativa técnica e jurídica |
|---|---|---|
| Carro estacionado em rua com placa de alagamento | SIM | A atitude é passiva. Placas indicam vulnerabilidade da via, mas não comprovam má-fé do condutor. |
| Tentar atravessar a rua alagada em movimento | NÃO | Caracteriza agravamento intencional do risco (Art. 768 do Código Civil). O condutor assumiu o risco de danificar o motor. |
| Ligar o motor com o carro já submerso | NÃO | Tentar dar a partida gera o chamado calço hidráulico (entrada de água no motor), agravando o dano de forma direta. |
| Carro parado em garagem de shopping ou condomínio | SIM | Coberto pela apólice compreensiva. O estabelecimento também responde pelo dano (Súmula 130 do STJ). |
| Avanço de maré ou água salgada na praia | NÃO | A maioria das apólices exclui expressamente os danos causados por água salgada ou resseca do mar. |
Exemplo prático: a diferença entre o seguro pagar e recusar o sinistro
Para entender como a perícia analisa cada caso, considere um exemplo hipotético envolvendo dois motoristas na mesma rua durante um temporal em São Paulo.
O motorista A estaciona seu carro em uma rua do bairro Moema por volta das 14h para ir a uma reunião. Havia uma placa de sinalização de alerta de alagamento na esquina. Às 15h30, um temporal causa o transbordamento do córrego vizinho e a água atinge metade da altura das portas do veículo parado. O motorista permanece no prédio, espera a água baixar, retira a chave do contato e aciona o guincho da seguradora sem tentar ligar o motor.
Nesse cenário, a seguradora realiza a vistoria pericial, constata que não houve tentativa de ignição e autoriza o reparo do veículo (ou decreta a Perda Total), pois o segurado manteve uma postura passiva diante do evento natural.
O motorista B está dirigindo pela mesma rua às 15h30 e percebe o acúmulo de água à sua frente. Confiando na altura do seu veículo, ele decide acelerar para cruzar o trecho alagado. No meio do caminho, a água entra pelo sistema de admissão de ar, fazendo o motor parar de funcionar por travamento mecânico (calço hidráulico). O perito da seguradora identifica a entrada forçada de água com o motor em alta rotação. A seguradora nega a indenização fundamentada na conduta ativa de agravamento de risco.
Se você quer saber mais sobre como escolher as coberturas adequadas para o seu dia a dia, confira nosso guia sobre como escolher o melhor seguro auto para o seu perfil.
Dados e o impacto dos eventos climáticos no setor de seguros
O aumento de temporais e enchentes nas zonas urbanas brasileiras elevou a busca por proteção veicular e aumentou o volume de indenizações pagas pelas empresas do setor.
Os dados consolidados de grandes eventos climáticos mostram a dimensão financeira desses sinistros no Brasil:
- Tragédia climática no Rio Grande do Sul (2024): segundo levantamento da Confederação Nacional das Seguradoras (CNseg), os pedidos de indenização ao setor atingiram R$ 3,885 bilhões no acumulado apurado em meados de 2024. Apenas no segmento de seguro auto, foram registrados mais de 8.200 avisos de sinistro causados por alagamentos, resultando em mais de R$ 557 milhões em pagamentos aos segurados.
- Temporais na Zona da Mata Mineira (2026): dados divulgados pela Federação Nacional de Seguros Gerais (FenSeg) apontaram 679 sinistros veiculares decorrentes de inundações em um único intervalo de uma semana, somando cerca de R$ 38,37 milhões em indenizações estimadas por 14 seguradoras consultadas.
- Proporção de cobertura: a CNseg estima que mais de 90% das apólices de automóveis contratadas no país possuem a modalidade de cobertura compreensiva, que garante proteção contra desastres naturais e inundações.
Esses números demonstram que as seguradoras possuem reserva técnica para arcar com esses sinistros, desde que as normas do contrato tenham sido respeitadas pelo condutor.
Converse com o assessor Emerson Wagner
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
O que fazer se o seu carro for atingido por uma enchente
Quando o veículo fica alagado, adotar os procedimentos corretos evita a perda da garantia do seguro e agiliza a liberação da indenização.
Acompanhe o passo a passo recomendado para agir com segurança:
- Priorize a sua segurança pessoal: não tente chegar até o carro enquanto a água estiver subindo ou com correnteza forte. Aguarde o nível da água baixar completamente.
- NUNCA tente dar a partida no motor: se a água entrou no escapamento ou no filtro de ar, girar a chave vai sucionar a água para dentro dos cilindros, causando a quebra do motor por calço hidráulico. Essa ação pode ser interpretada pela perícia como agravamento de risco.
- Faça fotos e vídeos do local: registre a posição do veículo, o nível que a água atingiu na lataria ou no painel e os arredores. Essas imagens servem como prova do cenário passivo em que o carro se encontrava.
- Acione a assistência 24 horas: entre em contato com a seguradora para solicitar o guincho. Informe ao atendente que o veículo esteve submerso para que o resgate seja feito por reboque de plataforma, sem rodar as rodas do veículo.
- Acompanhe a vistoria técnica: o carro será levado para uma oficina credenciada ou pátio de vistoria. Os técnicos vão avaliar se é possível fazer a higienização e troca de componentes eletrônicos ou se os custos atingem o limite de Perda Total.
Durante o período em que o seu veículo estiver na oficina para avaliação ou conserto, verifique se você tem direito ao suporte de mobilidade do seu contrato acessando nosso artigo sobre carro reserva no seguro e quando você pode solicitar. Para entender em detalhes todas as etapas da regulação do sinistro, veja também o guia de o que fazer na hora de acionar o seguro.
Estacionamento privado e responsabilidade civil
Quando o alagamento ocorre dentro de um estacionamento coberto pago, shopping center, supermercado ou garagem de condomínio, a situação ganha uma camada extra de proteção jurídica para o consumidor.
A Súmula 130 do STJ
O Superior Tribunal de Justiça (STJ) consolidou a entendimento com a Súmula 130, que estabelece que a empresa responde perante o cliente pela reparação de dano ou furto de veículo ocorridos em seu estacionamento.
Isso significa que estabelecimentos que oferecem estacionamento (pago ou como cortesia comercial) possuem o dever de guarda e conservação do bem. Caso ocorra um alagamento na garagem por falha no sistema de bombas de drenagem ou falta de manutenção do prédio, a responsabilidade primária pelo ressarcimento é da empresa administradora do local.
Como funciona o acionamento do seguro nesse caso
O motorista afetado em uma garagem privada tem duas opções de atuação:
- Cobrar diretamente o estabelecimento: acionar o seguro de Responsabilidade Civil da empresa que administra o estacionamento.
- Usar o próprio seguro auto: o cliente aciona o seu seguro de cobertura compreensiva para ter o problema resolvido mais rápido. Após indenizar o segurado, a seguradora entra com uma ação de sub-rogação de direitos contra o estabelecimento para reaver os valores gastos.
Se houver divergência quanto à identificação do condutor responsável ou dúvidas na apólice no momento do aviso de sinistro, vale conferir os detalhes sobre quem deve ser o condutor principal no seguro auto.
Fontes
- IDEC - Dicas e Direitos sobre Carro em Enchentes
- Notícias do Seguro / CNseg - Seguro de Carro Cobre Enchente
- Consumo em Pauta - Direitos do Consumidor em Veículo na Enchente
- Legismap - Agravamento de Risco no Seguro
- Legale - Agravamento do Risco no Seguro e seus Efeitos Jurídicos
- Fala Advogado - Seguro Auto Cobre Alagamento em Estacionamento Coberto
Perguntas frequentes
A seguradora pode negar a indenização se o carro estivesse na rua durante a enchente?
Não. A cobertura compreensiva padrão garante a proteção contra submersão parcial ou total por água doce. A recusa só é válida se a empresa provar que o motorista provocou o risco de forma intencional, como ao tentar atravessar a água acumulada.
E se o veículo estiver estacionado em uma garagem no subsolo que alagou?
O seguro auto compreensivo cobre o prejuízo do veículo. Além disso, o condomínio ou o estacionamento pago pode responder pelos danos se houver falha de manutenção ou negligência do local.
A cobertura de enchente gera cobrança de franquia?
Em caso de perda parcial (reparos abaixo de 75% da Tabela FIPE), o segurado paga a franquia contratada. Caso os danos atinjam ou superem 75% do valor do veículo, é caracterizada Perda Total (PT) e a indenização integral é paga sem cobrança de franquia.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em