
Seguro de benfeitorias rurais: o que cobre contra tempestade
Escrito por ÉDINA MACEIESKI · Sócio Franqueado Avantar
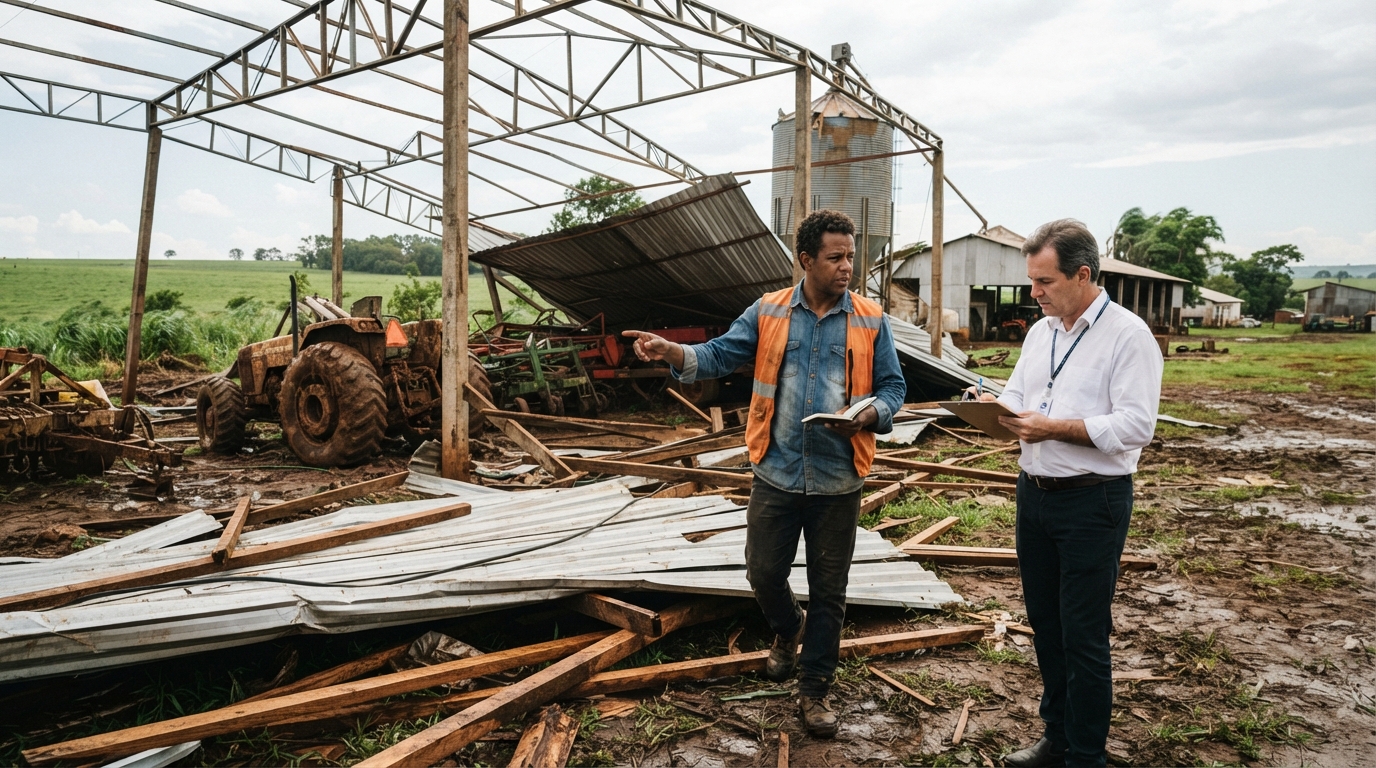
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O seguro de benfeitorias rurais cobre a infraestrutura física da propriedade, como galpões, silos, tratores, pivôs de irrigação e insumos armazenados, contra danos causados por tempestades, raios, vendavais e granizo. Diferente do seguro agrícola, que protege exclusivamente a lavoura no campo, esta modalidade patrimonial garante a indenização pelas instalações e pelos equipamentos em caso de desastres climáticos.
Quando uma tempestade severa atinge uma propriedade rural, o prejuízo costuma ir muito além da lavoura. Rajadas de vento cortante, descargas elétricas e precipitação de granizo podem destruir o telhado do barracão, arrancar coberturas de estufas, tombar pivôs de irrigação e queimar placas eletrônicas de colheitadeiras.
Muitos produtores rurais acreditam que o seguro agrícola tradicional protege todo o patrimônio da fazenda. Na prática, a cobertura de safra garante apenas as plantas e os frutos no campo. Toda a infraestrutura física de apoio precisa de uma modalidade específica: o seguro de benfeitorias e produtos agropecuários.
Entender como funciona essa proteção patrimonial e quais cláusulas garantem ressarcimento em casos de eventos climáticos extremos evita surpresas financeiras graves após o vendaval.
O impacto das tempestades na infraestrutura do campo
A frequência de eventos climáticos severos no Brasil tem exposto a vulnerabilidade das estruturas rurais. Segundo dados da SUSEP, divulgados no relatório do Grupo de Trabalho de Seguro Catástrofe, apenas cerca de 9% das perdas econômicas causadas por desastres climáticos no país estão cobertas pelo mercado de seguros, enquanto a média global alcança 45%.
O acúmulo de prejuízos no setor é significativo. Um estudo conjunto do iCS e CNseg apontou que os desastres climáticos no Brasil geraram R$ 184 bilhões em perdas entre 2022 e 2024. No ambiente agrícola, o granizo figura como a segunda maior causa de acionamento de sinistros patrimoniais e de infraestrutura.
Para agravar esse cenário, os recursos públicos de apoio enfrentam restrições. A CNseg indicou uma projeção de queda de 3,9% na arrecadação do seguro rural, reflexo da redução no orçamentário do Programa de Subvenção ao Prêmio do Seguro Rural (PSR). A área agrícola protegida por seguro subvencionado encolheu de 13,7 milhões de hectares em 2021 para apenas 3,2 milhões em 2025 (cerca de 3,3% da área plantada nacional).
Diante dessa retração da proteção pública na lavoura, a garantia das benfeitorias físicas tornou-se estratégica para sustentar a operação financeira do produtor. Em tempo, levantamentos do setor segurador registram que mais de R$ 800 milhões foram pagos em indenizações focadas em benfeitorias, máquinas e equipamentos no período recente.
Para entender o panorama completo das apólices no campo, vale consultar nosso artigo sobre seguro rural no Brasil.
Diferença entre seguro agrícola e seguro de benfeitorias rurais
A legislação brasileira, por meio da Resolução CNSP nº 404/2021 e da Circular SUSEP nº 640/2021, divide o seguro rural em modalidades bem delineadas. Confundir o seguro de safra com o seguro patrimonial rural é o erro mais comum no momento de contratar a proteção.
O seguro agrícola cobre os riscos que afetam diretamente o ciclo biológico do cultivo (como seca, geada e excesso de chuva na planta). Já o seguro de benfeitorias rurais cobre as instalações físicas, moradias, máquinas e mercadorias guardadas na fazenda.
| Critério de comparação | Seguro agrícola (safra) | Seguro de benfeitorias rurais |
|---|---|---|
| Objeto segurado | Plantações e culturas em desenvolvimento no campo | Barracões, silos, tratores, pivôs, cercas e estoques |
| Foco principal | Quebra de produtividade agrícola | Danos físicos à infraestrutura e equipamentos |
| Danos por tempestades | Cobre perda de grãos por granizo na lavoura | Cobre destelhamento de galpão e quebra de máquinas |
| Subvenção federal (PSR) | Foco prioritário do programa governamental | Subvenção restrita a modalidades específicas |
| Regulamentação SUSEP | Regras de seguro agrícola vegetal | Circular SUSEP nº 640/2021 |
Vale notar uma importante regra normativa da SUSEP: o Seguro de Benfeitorias e Produtos Agropecuários atende aos bens diretamente ligados às atividades no campo, desde que esses bens não tenham sido oferecidos como garantia principal em operações de crédito rural (situação em que costuma incidir o Seguro de Penhor Rural).
O que o seguro de benfeitorias cobre em uma tempestade
Quando ventos fortes e chuvas intensas atingem a propriedade, a apólice atua em diferentes frentes de custos de reparo e reposição. A amplitude do ressarcimento depende das coberturas contratadas pelo produtor.
Estruturas físicas e edificações
- Galpões e barracões de máquinas: reconstrução de paredes colapsadas, reparo de vigas de aço ou madeira e substituição de telhas arrancadas pela força do vento.
- Silos e armazéns: reparações em estruturas metálicas ou de alvenaria afetadas pelo vento ou por impactos.
- Estufas agrícolas: ressarcimento de estruturas de suporte e filmes plásticos estragados por granizo ou rajadas.
- Casas de colonos e instalações operacionais: currais, alojamentos e instalações elétricas centrais.
Máquinas, equipamentos e infraestrutura de suporte
- Pivôs centrais de irrigação: cobertura contra o tombamento e contorcimento das torres de irrigação causados por vendaval ou tornados.
- Sistemas solares e geradores: reparo em painéis fotovoltaicos danificados por chuva de pedras e substituição de geradores de energia atingidos por queima elétrica.
- Tratores e colheitadeiras: avarias causadas pelo desabamento do teto do galpão sobre os veículos agrícolas estacionados.
Produtos e insumos armazenados
- Defensivos e fertilizantes: indenização por sacas de adubo e insumos químicos inutilizados pelo contato direto com água de chuva após o destelhamento.
- Sementes e grãos: sacaria ou volume a granel danificado dentro do armazém atingido pela tempestade.
Converse com o assessor ÉDINA MACEIESKI
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
Cobertura básica versus coberturas adicionais: atenção ao contrato
Um aspecto crucial no seguro patrimonial rural é a divisão entre o que vem incluído automaticamente e o que precisa ser adicionado manualmente na apólice.
Geralmente, a cobertura básica contempla apenas os danos decorrentes de incêndio, queda de raio (na área do imóvel) e explosão. Isso significa que, se um vendaval arrancar o telhado do seu barracão e o contrato possuir apenas a garantia básica, a seguradora recusará o pagamento.
Para garantir proteção efetiva contra intempéries climáticas, o produtor deve contratar as coberturas adicionais:
- Vendaval, furacão, ciclone e tornado: garante ressarcimento por danos materiais diretos causados pelo impacto do vento forte no prédio segurado.
- Granizo: cobre o impacto das pedras de gelo sobre superfícies frágeis, como telhas de fibrocimento, zinco e coberturas plásticas de estufas.
- Danos elétricos: cobre a queima de motores de pivôs, transformadores e placas eletrônicas provocada por surtos na rede pública após quedas de raios nas proximidades.
- Alagamento e inundação: cobre o prejuízo gerado pelo acúmulo de águas de chuva que invadem depósitos e áreas de estocagem.
- Lucros cessantes ou despesas fixas: paga um valor diário ou mensal para cobrir custos de paralisação enquanto o galpão ou maquinário vital está em conserto.
Antes de fechar qualquer proposta, é fundamental ler os detalhes das cláusulas. Veja mais dicas no nosso guia sobre o que observar no contrato de seguro antes de assinar.
Cláusulas de manutenção predial e limites de franquia
A contratação do seguro não isenta o proprietário dos deveres de conservação das instalações. Em caso de sinistro, a seguradora envia um perito para vistoriar o local antes da liberação da indenização.
Se a perícia constatar que o destelhamento ocorreu devido ao desgaste natural, ferrugem avançada nas estruturas de fixação ou falta de manutenção preventiva prévia, a indenização pode ser negada sob a alegação de agravamento do risco ou desgaste natural.
Outro ponto importante é a franquia (Participação Obrigatória do Segurado). Em coberturas de vendaval e granizo para o setor rural, a franquia costuma ser fixada em uma porcentagem do valor da indenização ou em um valor mínimo estabelecido na apólice. Se o custo do reparo do telhado for R$ 8.000 e a franquia estipulada for de R$ 10.000, o prejuízo fica integralmente sob responsabilidade do produtor.
Exemplo prático: a recuperação financeira de uma fazenda após tempestade
Para ilustrar como as coberturas funcionan em um caso concreto, considere a situação hipotética de um produtor de grãos no interior do Paraná.
O fazendeiro possui um barracão principal onde guarda duas colheitadeiras e um estoque de 500 sacas de adubo para o próximo plantio. Ele contratou uma apólice de benfeitorias rurais com valor de cobertura de R$ 800 mil para o imóvel e equipamentos, incluindo as coberturas adicionais de vendaval, granizo e danos elétricos.
Uma tempestade com ventos de 85 km/h e forte queda de granizo atingiu a propriedade. O evento provocou três danos principais:
- Destelhamento parcial do barracão: reparo da estrutura de zinco avaliado em R$ 45.000.
- Avaria no estoque: a água da chuva entrou pelo teto e inutilizou 200 sacas de adubo, gerando prejuízo de R$ 50.000.
- Queima da placa de controle da colheitadeira: pico de energia causado por raio nas proximidades, com custo de substituição de R$ 25.000.
O prejuízo bruto total somou R$ 120.000. Como o produtor havia contratado as extensões adicionais de vendaval, produtos armazenados e danos elétricos, a seguradora aprovou o sinistro. Descontada a franquia contratual de R$ 10.000, o fazendeiro recebeu R$ 110.000 de indenização em menos de 30 dias.
Sem o seguro de benfeitorias, o valor cobriria parte do caixa operacional da fazenda e atrasaria o início do plantio da safra seguinte. Se você precisar acionar uma apólice no futuro, confira os passos práticos no artigo sobre o que fazer na hora de acionar o seguro.
Riscos de não proteger a infraestrutura rural
Muitos produtores optam por economizar na contratação do seguro de benfeitorias para reduzir o custo operacional. Essa escolha traz vulnerabilidades significativas para o negócio agrícola:
- Desembolso imediato de caixa: a reconstrução de um silo ou a compra de um novo pivô de irrigação exige alto volume de capital em momentos imprevistos.
- Paralisação das atividades: sem o galpão para proteger maquinários ou guardar grãos colhidoss, a produção corre o risco de perder valor de mercado por exposição ao tempo.
- Inadimplência de financiamentos: prejuízos não cobertos na estrutura física podem comprometer a margem de lucro e dificultar o pagamento de parcelas de crédito rural.
A contratação do seguro é uma ferramenta de gestão de riscos que minimiza impactos financeiros, sem garantia de cobertura irrestrita, pois o pagamento de eventual indenização fica condicionado ao cumprimento de todas as obrigações contratuais e à aprovação da vistoria pela seguradora.
Garantir que as edificações, os estoques e as máquinas estejam amparados por uma apólice bem dimensionada é o caminho mais seguro para proteger a estabilidade e a continuidade das operações no campo contra as oscilações do clima, lembrando que seguros não representam investimento com rentabilidade garantida.
Fontes
Perguntas frequentes
O seguro agrícola tradicional cobre o destelhamento do galpão de máquinas?
Não. O seguro agrícola cobre apenas perdas na produção vegetal ou lavoura. Para proteger estruturas físicas como barracões, silos e estufas, é necessário contratar o seguro de benfeitorias rurais.
Granizo e vendaval são coberturas automáticas na apólice de benfeitorias?
Em geral, a cobertura básica cobre incêndio, raio e explosão. Danos causados por vendaval, granizo, furacão e tornado costumam exigir a contratação de uma cobertura adicional específica.
Silos com grãos armazenados entram na cobertura contra tempestade?
Sim, desde que a apólice inclua a cobertura para produtos e insumos agrícolas armazenados e que o dano no estoque tenha sido provocado por um evento coberto na estrutura do silo.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em