
Seguro para eletroposto: coberturas essenciais para o HUB
Escrito por MARCELO INGO BITTENCOURT · Sócio Franqueado Avantar | Inside
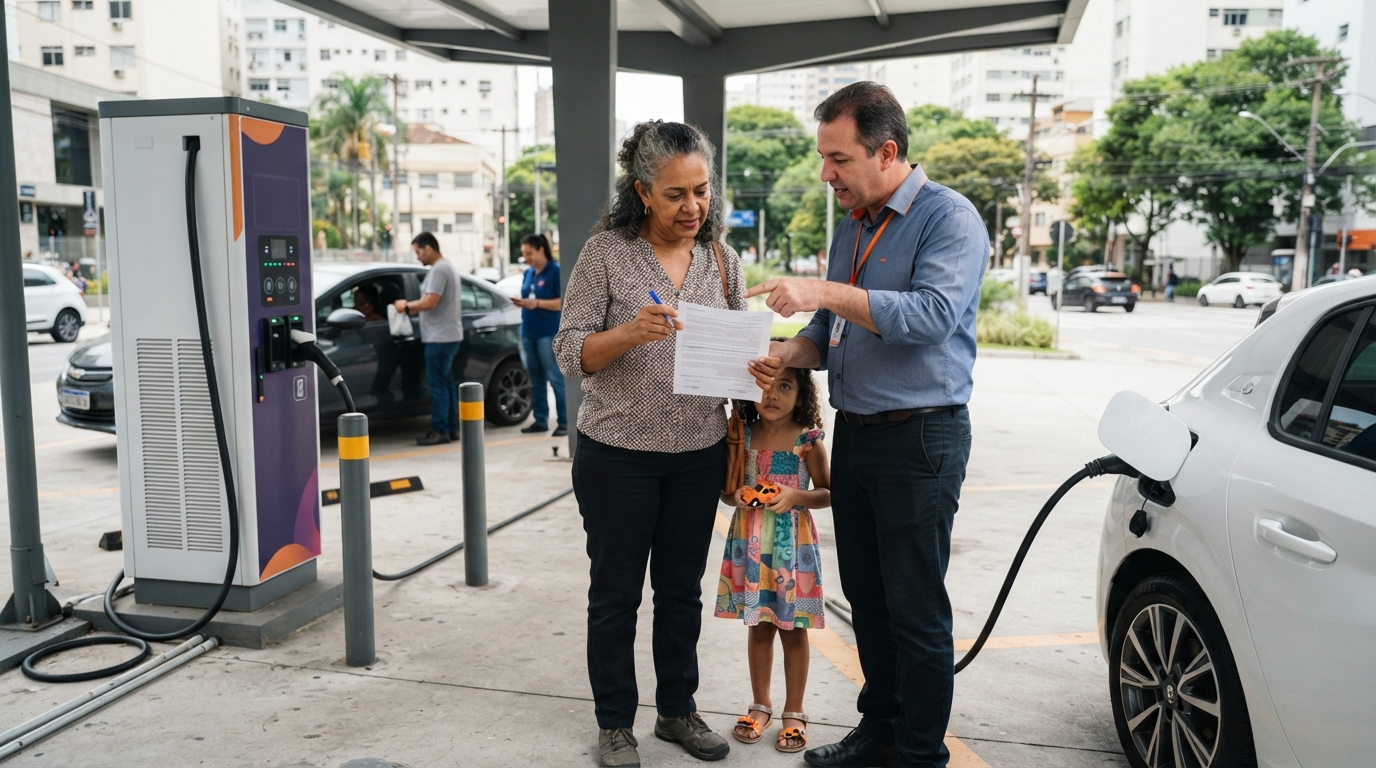
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
Não existe uma apólice única chamada 'seguro de eletroposto' no Brasil, mas sim um combo entre Seguro Empresarial (com clausula para equipamentos) e Responsabilidade Civil. Esse arranjo protege tanto o investimento em carregadores rápidos quanto os danos que surtos elétricos podem causar nos veículos dos seus clientes.
Proteger uma estação de recarga veicular comercial exige combinar duas modalidades principais do mercado segurador: o Seguro Compreensivo Empresarial e a cobertura de Riscos Diversos (RD) para Equipamentos Eletrônicos, somados à clausula de Responsabilidade Civil Operacional. Como os totens de recarga rápida (DC) operam sob altíssima voltagem, falhas de instalação ou oscilações da rede elétrica podem gerar prejuízos duplos, destruindo o hardware do HUB e danificando as baterias dos carros conectados.
Segundo dados da ABVE, o Brasil ultrapassou 1 milhão de veículos leves eletrificados emplacados desde 2012, sendo mais de 639 mil modelos plug-in ativos. Para atender a essa demanda, a infraestrutura pública e semipública já soma 29.866 pontos de recarga, de acordo com o AutoPapo. Destes, mais de 11,3 mil são carregadores rápidos (DC), conforme dados destacados pela CNN Brasil.
Montar um HUB comercial exige um aporte relevante em infraestrutura e adequação técnica. Conheça a seguir os erros mais frequentes na hora de contratar um seguro para eletroposto comercial e como evitar a perda da indenização em um sinistro.
Erro 1: Acreditar que o seguro auto do cliente cobre danos ao eletroposto
Um dos equívocos mais comuns entre gestores de shoppings, postos e estacionamentos é presumir que, se um carro elétrico pegar fogo ou sofrer uma pane no totem, o seguro do próprio automóvel arcará com as perdas do local.
Na prática, a apólice do motorista cobre apenas o veículo dele. Se a perícia demonstrar que a origem do incêndio ou do curto-circuito foi uma falha no carregador ou uma oscilação do transformador do HUB, a seguradora do carro pagará a indenização ao motorista e acionará o direito de regresso contra o dono do eletroposto para reaver todo o dinheiro gasto.
Exemplo prático: Um veículo elétrico de R$ 300 mil é conectado a um totem DC de recarga rápida em um centro comercial. Um surto de tensão na estação queima o inversor e danifica o pacote de baterias do automóvel. A seguradora do carro indeniza o motorista em R$ 120 mil pelo reparo e cobra esse valor do proprietário do eletroposto. Como o estabelecimento tinha apenas seguro imobiliário básico, sem Responsabilidade Civil Operacional, o dono precisou arcar com os R$ 120 mil com recursos próprios.
Para evitar essa exposição patrimonial, leia também nosso artigo detalhado sobre seguro para pequenas empresas.
Erro 2: Ignorar o risco de surtos elétricos queimarem baterias de terceiros
Carregadores rápidos de corrente contínua (DC) convertem a energia da rede alternada antes de enviá-la em alta voltagem diretamente para a bateria do carro. Flutuações térmicas ou picos de tensão podem danificar não só a eletrônica do totem, mas também o sistema de gerenciamento de bateria (BMS) do veículo plugado.
Enquanto um sinistro estrutural como incêndio destruidor é raro, os danos causados por oscilações elétricas acontecem com frequência nas redes de distribuição brasileiras. Se a sua apólice cobrir apenas o prédio e o totem contra fogo e raio, qualquer prejuízo gerado na frota dos seus clientes ficará desprotegido.
Exemplo prático: Durante uma tempestade, um raio atinge a rede de energia próxima a uma parada de estrada. O protetor de surto do eletroposto falha e repassa uma descarga de alta voltagem para dois carros que carregavam no local. O prejuízo nas placas eletrônicas dos veículos soma R$ 85 mil. O dono da estação acionou o seguro, mas teve o pedido negado porque havia contratado apenas a cobertura básica contra incêndio, deixando de fora a cláusula de Danos Elétricos e a extensão de Responsabilidade Civil Produtos/Operações.
Erro 3: Contratar o seguro empresarial sem cláusula de equipamentos eletrônicos
O Seguro Compreensivo Empresarial tradicional protege paredes, telhados, móveis e mercadorias contra sinistros graves. Porém, os totens e estações de carregamento contam com transformadores, inversores de alta potência e módulos de comunicação expostos ao tempo.
Se você incluir apenas o valor do imóvel na apólice, a seguradora considerará os totens como equipamentos não declarados ou sem cobertura para avarias elétricas próprias.
Para montar uma proteção completa para um eletroposto comercial, o ideal é construir um combo com três camadas:
| Modalidade de cobertura | O que protege no eletroposto comercial | Risco coberto |
|---|---|---|
| Incêndio, Raio e Explosão | Estrutura física do HUB, coberturas e cabine primária. | Destruição total ou parcial do prédio e subestação. |
| RD Equipamentos / Danos Elétricos | Totens, placas eletrônicas, inversores DC e cabos de recarga. | Curto-circuito, sobrevoltagem e queima interna de módulos. |
| Responsabilidade Civil Operacional | Carros de terceiros, instalações do entorno e pedestres. | Incêndio decorrente de recarga e queima de baterias dos clientes. |
Ao revisar os termos da proposta, vale a pena conferir nosso guia sobre o que observar no contrato de seguro antes da assinatura final.
Converse com o assessor MARCELO INGO
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
Erro 4: Não adequar a instalação às normas técnicas exigidas pelas seguradoras
A Confederação Nacional das Seguradoras (CNseg) aponta uma alta taxa de contratação de seguros para veículos eletrificados no Brasil, impulsionando o setor a criar diretrizes rígidas de aceitação para infraestruturas de recarga. A emissão de uma apólice não garante o pagamento do sinistro se a instalação não estiver em conformidade com as regras vigentes no momento da perícia.
A causa mais comum de recusa na indenização de eletropostos comerciais é a ausência de documentação técnica ou o não cumprimento dos parâmetros de segurança exigidos na regulação nacional.
Exemplo prático: Um restaurante instala um ponto de recarga de 22 kW em seu estacionamento sem atualizar seu projeto elétrico nem emitir laudos técnicos. Um curto-circuito destrói o equipamento e afeta a fachada do restaurante. Ao investigar o caso, a seguradora descobre que o disjuntor e o dispositivo DR utilizados estavam fora da especificação do fabricante. A indenização foi totalmente recusada com base no não cumprimento das obrigações do segurado.
Checklist obrigatório de adequação técnica para validar a apólice
Para garantir que a apólice do seu eletroposto comercial tenha validade jurídica e técnica em qualquer acionamento, certifique-se de que a instalação atenda integralmente a este checklist antes de contratar o seguro:
- Projeto elétrico com ART assinada: Projeto elaborado por engenheiro eletricista habilitado, acompanhado da Anotação de Responsabilidade Técnica (ART) quitada junto ao CREA.
- Conformidade com a norma NBR 17019: Aplicação estrita da norma da ABNT que regulamenta a alimentação elétrica de veículos elétricos, incluindo o uso de Dispositivo de Proteção contra Surtos (DPS) e Dispositivo Residual (DR) tipo B (ou tipo A combinado com proteção DC de 6mA).
- AVCB ou CLCB atualizado: Auto de Vistoria do Corpo de Bombeiros que inclua a área onde os carregadores estão instalados, atestando a presença de extintores adequados e sinalização de emergência.
- Manutenção preventiva documentada: Relatórios periódicos de inspeção da infraestrutura elétrica e dos componentes dos totens, mantidos em histórico para comprovação técnica.
Se você precisar acionar a apólice após um evento indesejado, siga os passos apresentados no nosso guia sobre o que fazer na hora de acionar o seguro.
A aceitação da proposta, a emissão final da apólice e o eventual pagamento de indenizações dependem da análise de risco, vistoria prévia e do cumprimento das condições contratuais de cada seguradora, sem garantia de cobertura automática.
Fontes
- ABVE (Associação Brasileira do Veículo Elétrico): Frota eletrificada no Brasil
- AutoPapo / UOL: Infraestrutura de pontos de recarga no Brasil
- CNN Brasil: Carregadores rápidos na rede de e-mob no Brasil
- Estadão / Broadcast: Taxa de seguro na frota eletrificada (CNseg)
Perguntas frequentes
O seguro auto do motorista cobre o dano se o carregador pegar fogo?
Não. A apólice de seguro auto do cliente cobre apenas os danos no veículo dele e a responsabilidade dele contra terceiros. Se a falha partir da estação de recarga, a seguradora do carro cobrará o prejuízo diretamente do proprietário do eletroposto comercial.
Qual a diferença entre cobrir o eletroposto no seguro empresarial ou em riscos diversos?
O seguro empresarial protege o prédio, a estrutura física e a Responsabilidade Civil Geral. Já a cobertura de Riscos Diversos (RD Equipamentos) é contratada para garantir o valor de reposição técnica do hardware do totem (inversores e retificadores DC) contra danos de causa externa e curtos-circuitos.
O que é necessário para a seguradora aceitar cobrir um HUB de recarga?
A seguradora exige projeto elétrico com Anotação de Responsabilidade Técnica (ART), cumprimento estrito da norma NBR 17019 da ABNT, Auto de Vistoria do Corpo de Bombeiros (AVCB) válido e proteções elétricas como DPS e DR instaladas.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em