
Como o cross-selling aumenta o lucro da franquia de seguros
Escrito por Natália Paiva · Especialista em Expansão de Franquias
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O cross-selling aumenta o faturamento da franquia de seguros ao elevar o valor gerado por cada cliente ao longo do tempo (LTV) sem exigir novos investimentos em atração. Ao diversificar a oferta com consórcios, planos de saúde e previdência, o franqueado dilui o custo de aquisição (CAC) e constrói uma receita recorrente mais previsível.
O cross-selling aumenta o faturamento de uma franquia de seguros porque transforma cada contrato ativo em uma porta de entrada para novas receitas contínuas. Em vez de gastar tempo e verba publicitária tentando atrair clientes inéditos a todo momento, o franqueado aproveita a relação de confiança já estabelecida para mapear outras necessidades financeiras e de proteção daquela mesma família ou empresa.
Com o mercado segurador movimentando números expressivos, impulsionado por estimativas da CNseg que projetam um crescimento de 5,7% em 2026 e arrecadação total de R$ 808 bilhões, a disputa pela atenção do consumidor se tornou mais acirrada. Para o investidor do franchising, a venda cruzada deixa de ser apenas uma dica de vendas e passa a figurar como a principal estratégia de sustentabilidade e margem de lucro.
A mudança de dinâmica: da venda pontual ao gerenciamento do aquário
O modelo tradicional do corretor de seguros focado em produto único (geralmente o seguro automotivo) enfrenta uma limitação clara de margem. O esforço dispendido para prospectar, cotar e fechar uma apólice individual consome recursos que nem sempre se pagam no primeiro ano, principalmente quando há concorrência acirrada por preço nas renovações.
Quando o franqueado adota a postura de gestão ativa da carteira, conceito frequentemente chamado no setor de "gerenciar o próprio aquário", o foco muda do volume bruto de leads para o valor de vida útil do cliente (Lifetime Value ou LTV). A lógica é simples: quem confia a proteção do seu automóvel a uma corretora tem grandes chances de contratar o seguro residencial, a previdência privada dos filhos, o plano de saúde da empresa ou uma cota de consórcio para renovação de frota.
A expansão de segmentos além do ramo automotivo demonstra a força dessa diversificação. Dados publicados pela SUSEP mostram que os seguros de Danos e Pessoas (exceto VGBL) acumularam R$ 93,69 bilhões nos primeiros cinco meses de 2026, com o ramo Vida crescendo 10,51% nominal no período. Além disso, levantamentos da Fenaprevi divulgados pela CNseg apontam que os Seguros de Pessoas avançaram 8,3% em 2025, atingindo R$ 78,8 bilhões em prêmios. Quem opera com portfólio restrito deixa de capturar essa fatia expressiva do mercado.
Para entender a diferença estrutural que a venda cruzada provoca na rentabilidade do franqueado, veja o comparativo abaixo entre a operação tradicional e o modelo multiproduto:
| Métrica de Negócio | Operação Monoproduto (Ex: Só Auto) | Operação Multiproduto com Cross-Selling |
|---|---|---|
| Custo de Aquisição (CAC) | Alto (pago a cada nova apólice) | Diluído entre múltiplos produtos contratados |
| Retenção de Clientes | Vulnerável à guerra de preços de renovação | Alta (quanto mais produtos, maior a fidelidade) |
| Margem Operacional | Comprimida por custos de prospecção contínua | Elevada por vendas adicionais sem custo de atração |
| Receita por Cliente (LTV) | Restrita à comissão de um único contrato | Multiplicada por ganhos recorrentes e pontuais |
| Perfil da Receita | Sazonal e dependente de novas vendas | Recorrente e previsível |
Para quem o cross-selling traz mais resultado e o que fazer para implementar
A estratégia de cross-selling é especialmente vantajosa para quem busca escalar a corretora de seguros sem precisar expandir proporcionalmente a equipe comercial ou os custos fixos. No entanto, a execução exige método para não soar como empurramento de produtos inadequados.
1. Mapeamento das necessidades por perfil de cliente
O primeiro passo para o franqueado é categorizar a carteira em grupos de afinidade:
- Pessoa Física (Perfil Família): Entrada por seguro auto ou residencial $\rightarrow$ oferta de seguro de vida, previdência privada e plano de saúde familiar.
- Pessoa Física (Perfil Investidor): Entrada por consórcio ou seguro patrimonial $\rightarrow$ oferta de alavancagem via consórcios imobiliários e previdência com planejamento tributário.
- Pessoa Jurídica (PMEs e Empresas): Entrada por seguro compreensivo empresarial ou frota $\rightarrow$ oferta de plano de saúde empresarial, seguro de vida em grupo e responsabilidade civil.
2. Aproveitamento dos momentos de contato do cliente
Diferente de uma ligação fria de vendas, a abordagem de cross-selling é mais bem aceita em momentos chave do relacionamento, tais como:
- Aós o fechamento do primeiro contrato: momento em que a confiança na marca é máxima.
- Na regulação de um sinistro bem-sucedido: quando a percepção de valor do serviço entregue está no ápice.
- Na renovação anual: oportunidade natural para revisar os riscos cobertos e atualizar o momento de vida da família ou da empresa.
Exemplo prático: o impacto financeiro da venda cruzada na carteira
Para visualizar o efeito prático do cross-selling no faturamento médio de uma unidade franqueada, considere o exemplo hipotético de atendimento a um cliente de perfil empresário.
Os valores e percentuais apresentados no exemplo abaixo possuem caráter estritamente pedagógico e ilustrativo, variando conforme a seguradora, produto, sinistralidade e negociação comercial. Não representam garantia de receita, promessa de retorno financeiro ou indicação de prazos específicos, sendo a rentabilidade do negócio sujeita às oscilações do mercado e ao desempenho individual do franqueado.
Imagine que determinado franqueado conquiste um novo cliente pessoa jurídica focado inicialmente apenas em cotar o seguro para dois veículos da frota da empresa:
-
Venda Inicial (Seguro Auto Frota):
- Prêmio total: R$ 6.000,00
- Comissão média (15%): R$ 900,00 (receita única de intermediação na apólice).
-
Cross-Selling de Seguro de Vida em Grupo (3 meses após a entrada):
- Durante o relacionamento, o franqueado identifica que a empresa não possui benefício de proteção aos colaboradores.
- Prêmio mensal: R$ 500,00 (R$ 6.000,00 ao ano)
- Comissão recorrente (20%): R$ 100,00 mensais (R$ 1.200,00 ao ano).
-
Cross-Selling de Consórcio para Renovação Futura (6 meses após a entrada):
- O cliente planeja adquirir um novo imóvel comercial em dois anos. O franqueado apresenta a estratégia de consórcio.
- Carta de crédito: R$ 300.000,00
- Comissão de intermediação do consórcio (4% sobre o valor da carta): R$ 12.000,00.
Neste cenário de exemplo, o faturamento gerado por esse único cliente saltou de R$ 900,00 iniciais para R$ 14.100,00 no primeiro ano, sem que o franqueado precisasse gastar nada a mais em anúncios digitais ou prospecção de novos contatos. É esse ganho de eficiência operacional que alavanca a lucratividade da franquia de seguros.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Como a estrutura de franquia viabiliza o cross-selling contínuo
Para que o corretor autônomo consiga praticar o cross-selling em escala, ele normalmente enfrenta dois grandes gargalos: a falta de treinamento técnico em produtos complexos (como previdência e consórcios) e a sobrecarga de trabalho operacional com cotações, emissoes e endossos.
É nesse ponto que o suporte de uma rede de franquias faz a diferença na rotina comercial. Na Avantar, por exemplo, a rede opera como uma franquia híbrida de seguros, consórcios, planos de saúde e previdência privada, utilizando o modelo de negócio 3 em 1 sob o registro SUSEP 202019966.
Para liberar o franqueado das amarras burocráticas e permitir foco total no relacionamento com o cliente, a estrutura conta com o Centro de Operações Compartilhadas (COC), que assume tarefas operacionais de transmissão de propostas, emissão e suporte em sinistros. Além disso, a capacitação constante por meio da Avantar Academy e a mentoria da metodologia SEGUROMÁTICA orientam o franqueado a identificar as oportunidades ocultas na própria carteira, transformando conversas rotineiras em negócios recorrentes.
Seja no formato Home Based ou no formato Espaço Avantar, o acesso a um portfólio diversificado permite que o franqueado atue como um consultor financeiro completo para sua região, em vez de um mero cotador de apólices automotivas.
Cuidados e erros comuns ao tentar fazer venda cruzada
Embora o potencial de faturamento seja elevado, a prática do cross-selling pode falhar se executada sem critérios técnicos ou estratégicos. Abaixo estão os erros mais frequentes observados no mercado e como evitá-los:
- Tentar vender tudo no primeiro contato: Apresentar uma enxurrada de produtos para um cliente recém-chegado gera confusão e passa a impressão de desespero comercial. Foque primeiro em resolver com excelência a dor primária que o trouxe à corretora.
- Desconhecer as regras dos produtos oferecidos: Oferecer um consórcio ou um plano de saúde sem dominar os prazos de carência, taxas de administração ou reajustes contratuais compromete a credibilidade da sua franquia. Utilize sempre a estrutura de treinamento da franqueadora antes de ofertar ramos com os quais não tem familiaridade.
- Não manter um cadastro atualizado da carteira: O cross-selling depende de dados corretos. Se você não sabe o estado civil do cliente, se ele tem filhos ou se expandiu os negócios, perderá o momento ideal para a abordagem consultiva.
- Focar apenas no preço e esquecer o valor agregado: Na venda cruzada, o cliente já compra a sua assessoria. Argumentar apenas com base em desconto retira a margem do negócio e desvaloriza a consultoria prestada.
Ao estruturar processos claros de atendimento e contar com ferramentas de apoio operacional, a venda cruzada deixa de ser eventual e passa a ser o motor previsível de crescimento da sua unidade franqueada.
Fontes
- CNseg, Setor de seguros projeta crescimento de 5,7% em 2026 e arrecadação de R$ 808 bilhões: https://cnseg.org.br/noticias/setor-de-seguros-projeta-crescimento-de-5-7-em-2026-e-arrecadacao-de-r-808-bilhoes
- CNseg, Setor segurador movimenta R$ 68,3 bilhões no primeiro bimestre de 2026: https://cnseg.org.br/noticias/setor-segurador-movimenta-r-68-3-bilhoes-no-primeiro-bimestre-de-2026-e-mantem-papel-central-na-protecao-financeira-no-pais
- CNseg / Fenaprevi, Seguros de Pessoas crescem 8,3% em 2025: https://www.cnseg.org.br/noticias/seguros-de-pessoas-crescem-8-3-em-2025
- SUSEP, Boletim mensal do mercado supervisionado até maio de 2026: https://www.gov.br/susep/pt-br/central-de-conteudos/noticias/2026/julho-1/susep-divulga-boletim-com-dados-do-mercado-supervisionado-ate-maio-de-2026
Perguntas frequentes
Qual a diferença entre cross-selling e up-selling na franquia de seguros?
O cross-selling consiste em vender produtos complementares de categorias diferentes para o mesmo cliente (por exemplo, oferecer consórcio ou plano de saúde para quem já possui seguro de automóvel). Já o up-selling busca migrar o cliente para uma versão superior ou com coberturas mais amplas do mesmo produto contratado.
Preciso ter conhecimento técnico de todos os produtos para fazer venda cruzada?
Não necessariamente. Em redes estruturadas, o franqueado conta com treinamentos de capacitação e suporte operacional centralizado, o que permite identificar a necessidade do cliente e contar com auxílio técnico para efetivar operações mais complexas.
Quanto o cross-selling pode impactar o faturamento mensal de uma corretora?
Embora os resultados variem conforme a dedicação comercial e o perfil da carteira, a oferta de múltiplos produtos pode elevar a receita operacional por cliente entre 30% e 100%, já que adiciona comissões de produtos de alta rentabilidade ou recorrência constante.
Artigos relacionados
Franquia de seguros no interior: vale a pena investir?
Análise de mercado para abrir franquia de seguros fora das capitais. Veja dados do PIB municipal, custo operacional e modelos mais rentáveis.
 Natália Paiva Atualizado em
Sair da CLT para abrir franquia de seguros: passo a passo
Veja como planejar a transição de carreira do trabalho formal para o mercado de corretagem de seguros com segurança financeira.
Natália Paiva Atualizado em 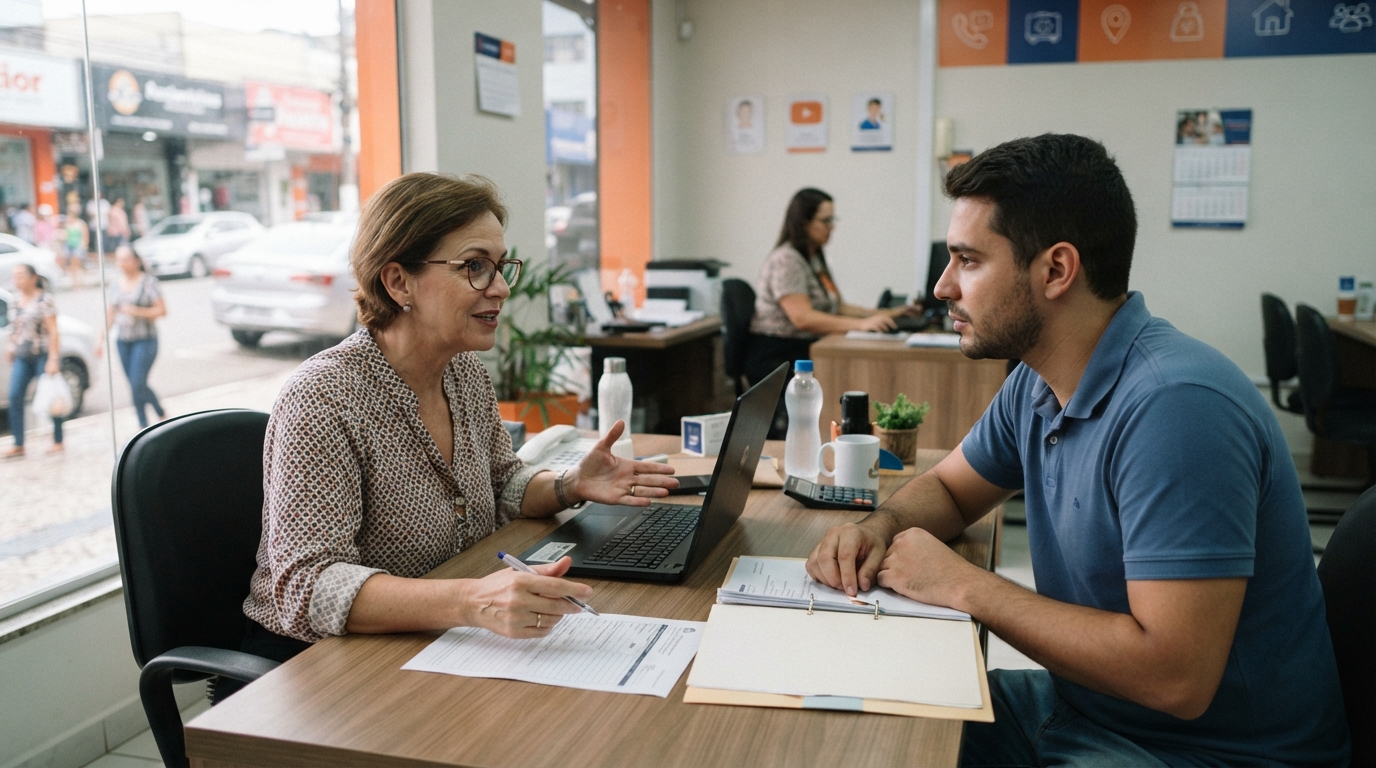
Como funciona a captação de clientes na franquia de seguros
Entenda o repasse de leads, a prospecção ativa e o suporte de marketing das franqueadoras antes de investir no setor.
Natália Paiva Atualizado em