
Sair da CLT para abrir franquia de seguros: passo a passo
Escrito por Natália Paiva · Especialista em Expansão de Franquias
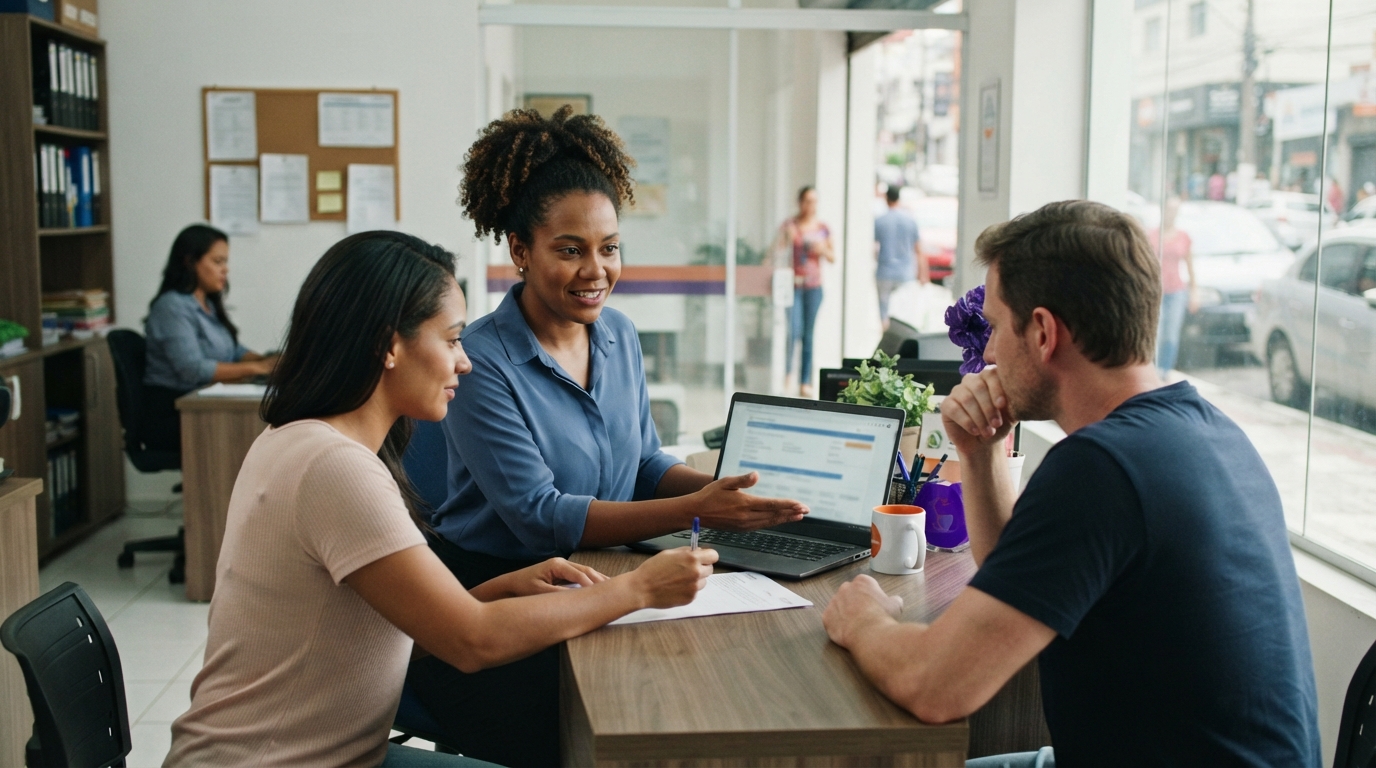
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
Migrar da CLT para uma franquia de seguros exige um planejamento financeiro de 6 a 12 meses, uso estratégico das verbas rescisórias e escolha entre atuação com ou sem registro próprio na SUSEP. A transição torna-se mais previsível quando o profissional valida o modelo de negócio antes do desligamento definitivo, utilizando o suporte da franqueadora para mitigar o risco operacional.
Como planejar a saída da CLT e a entrada no mercado de seguros
Trocar a estabilidade relativa da carteira assinada pelo empreendedorismo exige método. No setor de franquias de serviços financeiros e seguros, a transição de carreira funciona melhor quando dividida em etapas claras, permitindo que o profissional organize suas finanças antes de cortar a renda principal.
O mercado de seguros movimentou R$ 281,27 bilhões em receitas acumuladas entre janeiro e agosto de 2026, segundo dados da SUSEP. Além disso, a CNseg projeta um faturamento de R$ 808 bilhões para o setor até o final do ano. Esse volume reflete um consumo contínuo e recorrente, tornando o segmento atraente para ex-executivos e profissionais formais.
Abaixo, detalhamos o passo a passo prático para estruturar essa migração com previsibilidade financeira e operacional.
Passo 1: Mapear a saúde financeira e calcular a reserva de emergência
O primeiro passo antes de pedir demissão ou negociar o desligamento da empresa é construir um diagnóstico financeiro detalhado. O erro mais comum do ex-CLT é utilizar 100% da verba rescisória (FGTS, aviso prévio e multa rescisória) para pagar a taxa de franquia e a estrutura inicial, esquecendo dos custos fixos de vida.
O planejamento deve separar claramente dois blocos de capital:
- Reserva Pessoal de Emergência: valor equivalente a 6 a 12 meses do custo de vida familiar.
- Capital de Investimento da Franquia: valor necessário para a taxa de franquia, formalização da empresa (PJ), marketing inicial e capital de giro do negócio.
É fundamental lembrar que qualquer negócio próprio possui um tempo de maturação e envolve riscos operacionais e de mercado. Embora os modelos de microfranquia no setor de seguros exijam aportes baixos (com taxas iniciais comuns no mercado entre R$ 5 mil e R$ 15 mil), as receitas ocorrem conforme as apólices são emitidas e faturadas. Não há garantia ou promessa de rentabilidade, faturamento ou retorno financeiro em prazos específicos no primeiro mês de operação nem nos períodos subsequentes.
Se você quer entender em detalhes quanto custa a taxa de franquia e o capital de giro total, vale ler o artigo sobre quanto custa para abrir uma franquia de seguros.
Passo 2: Definir o modelo de atuação da franquia
No franchising de corretagem de seguros, existem formatos de operação adaptados a diferentes perfis de investimento e dedicação. Segundo a ABF, o segmento de "Serviços e Outros Negócios" tem forte presença de modelos home-based, o que reduz drasticamente o custo fixo mensal.
Tabela comparativa de modelos de franquia de seguros
| Modelo de Franquia | Custo de Instalação | Custo Fixo Mensal | Dedicação Exigida | Perfil Indicado |
|---|---|---|---|---|
| Home-based (Home Office) | Baixo (apenas computador e internet) | Baixo (sistemas e contador) | Integral ou Parcial flexível | Ex-CLTs iniciando com capital enxuto |
| Store in Store (Loja dentro de loja) | Médio (adequação do espaço) | Compartilhado com o ponto principal | Integral | Quem já possui outro comércio ou parceria local |
| Loja Física Comercial | Alto (reforma, fachada e mobiliário) | Alto (aluguel, condomínio e equipe) | Integral com equipe | Empreendedores com capital elevado |
Para quem está saindo da CLT, o modelo home-based costuma ser a porta de entrada mais segura, pois elimina a despesa com aluguel comercial e permite que a margem de contribuição das primeiras vendas seja revertida na formação do capital de giro.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Passo 3: Decidir entre habilitar-se na SUSEP ou atuar em co-corretagem
Uma dúvida recorrente do profissional CLT é se ele precisa passar na prova da ENS (Escola Nacional de Seguros) para tirar o registro de corretor de seguros antes de abrir a franquia.
A resposta depende da estrutura que a rede franqueadora oferece:
- Atuação com SUSEP própria: o franqueado estuda, faz o exame de habilitação e registra sua própria corretora jurídica na SUSEP. Ele assina diretamente as apólices.
- Atuação em modelo estipulado ou co-corretagem: o franqueado utiliza o registro SUSEP da franqueadora ou de uma corretora mãe para operacionalizar as vendas. O faturamento é dividido conforme o acordo comercial da rede.
Para quem busca uma migração imediata sem tempo para fazer o curso de habilitação prévio, o modelo de co-corretagem permite começar a vender no primeiro mês. Conforme o negócio ganha corpo, o franqueado pode realizar a prova da SUSEP para obter sua habilitação plena.
Para aprofundar sobre o funcionamento das regras de registro, consulte o artigo sobre se preciso ter registro na SUSEP para abrir uma franquia de seguros.
Passo 4: Escolher a franqueadora e analisar a COF
A escolha da franqueadora é a decisão estratégica mais importante da transição. A Circular de Oferta de Franquia (COF) é o documento legal que detalha todos os direitos, deveres, taxas (royalties, fundo de propaganda) e a lista de franqueados ativos e desligados.
Ao avaliar uma rede, o candidato que vem da CLT deve analisar:
- Suporte de emissão e sinistro: quem realiza a cotação técnica e o atendimento ao cliente na hora do sinistro?
- Diversidade do portfólio: a franquia vende apenas seguro auto ou opera como um modelo multiproduto (saúde, consórcios, previdência e ramos elementares)?
- Capacitação e metodologia: a rede oferece treinamento contínuo de técnicas de vendas e gestão de carteira?
Redes como a Avantar, por exemplo, operam no modelo de franquia híbrida 3 em 1 (seguros, consórcios e planos de saúde), permitindo ao franqueado diversificar suas fontes de receita desde o início. A Avantar conta com registro na SUSEP sob o nº 202019966, utiliza a metodologia proprietária SEGUROMÁTICA e disponibiliza a Avantar Academy para a formação continuada do parceiro.
Em redes com suporte operacional robusto, a franqueadora assume a burocracia do pós-venda, liberando o ex-CLT para focar na prospecção comercial e no relacionamento com os clientes.
Exemplo prático de planejamento financeiro de transição
Para ilustrar a aplicação prática desses cálculos, considere a situação hipotética de Ricardo, gerente comercial que recebe uma verba rescisória líquida de R$ 80.000 após ter seu contrato CLT encerrado. O custo de vida mensal da sua família é de R$ 5.000.
Estruturação do capital de Ricardo (exemplo ilustrativo):
- Reserva de Emergência Familiar (8 meses): R$ 40.000 mantidos em aplicação de alta liquidez.
- Investimento na Franquia Home-based (Taxa + Formalização PJ): R$ 15.000.
- Capital de Giro da Franquia: R$ 15.000 alocados para despesas operacionais da empresa (contador, sistemas, marketing digital).
- Sobra de Segurança: R$ 10.000 mantidos como reserva técnica extra.
Ao organizar os recursos dessa forma, Ricardo garante 8 meses de pagamentos pessoais cobertos, permitindo que a franquia atinja o ponto de equilíbrio (break-even) sem que precise sangrar o caixa do novo negócio para cobrir despesas da sua casa.
Se você deseja entender a fundo o prazo estimado de retorno do investimento no franchising de corretagem, veja a análise completa sobre quanto tempo leva para ter retorno investindo em uma franquia de seguros.
Passo 5: Fazer a transição operacional e iniciar a prospecção
Com o contrato social emitido, CNPJ ativo e treinamentos concluídos na universidade corporativa da franquia, inicia-se a fase de pré-operação.
O ex-CLT deve começar sua prospecção pelo ativo mais valioso que possui: sua rede de contatos (warm market). Colegas de antigo trabalho, familiares, amigos e fornecedores conhecidos são os primeiros clientes potenciais para apólices de seguro auto, seguro residencial ou planos de saúde empresariais.
Conforme demonstrado pelos dados da ANS, dos 53,16 milhões de beneficiários de planos de saúde no Brasil, 73,2% pertencem a planos coletivos empresariais. Isso mostra que a rede de contatos profissionais do ex-CLT é um canal imediato para a venda de benefícios corporativos em PMEs.
Adicionalmente, existe uma enorme oportunidade no varejo trazida pelo chamado "gap de proteção". Segundo levantamentos da CNseg, apenas 17% das residências no Brasil possuem seguro e menos de 33% da frota circulante de veículos tem apólice ativa. O papel do novo franqueado é justamente conscientizar seu círculo de contatos sobre essas coberturas.
Para ver estratégias detalhadas sobre a captação dos primeiros segurados, confira o guia sobre como conseguir os primeiros clientes como corretor de seguros.
Erros mais comuns de quem sai da CLT e como evitá-los
A mudança de mentalidade do empregado para o proprietário de negócio exige atenção a vícios de comportamento comuns na CLT.
- Aguardar ordens ou tarefas prontas: no empreendedorismo, o franqueado precisa construir sua própria rotina diária de prospecção e acompanhamento de propostas.
- Misturar as contas bancárias (PF e PJ): utilizar o caixa da franquia para despesas pessoais destrói a saúde financeira da empresa antes do primeiro ano. O correto é fixar um pró-labore mensal.
- Focar apenas em cotação de menor preço: seguros devem ser vendidos pelo valor da proteção e pelo atendimento em caso de sinistro, não apenas pelo custo do prêmio.
- Desperdiçar a carteira de renovação: o maior patrimônio de uma corretora é a renovação anual das apólices. Atender bem o cliente na emissão garante comissão recorrente nos anos seguintes.
Atuando com disciplina no controle financeiro, aproveitando o suporte de uma franquia consolidada e mantendo o foco em vendas consultivas, a migração do regime CLT para o franchising de seguros torna-se um caminho sólido para a independência profissional.
Fontes
- SUSEP (Superintendência de Seguros Privados). Boletim Susep de Agosto de 2026. Disponível em: https://www.gov.br/susep/pt-br/central-de-conteudos/noticias/2026/outubro/susep-divulga-dados-do-setor-supervisionado-ate-agosto-de-2026
- CNseg (Confederação Nacional das Seguradoras). Projeções de Crescimento do Setor de Seguros 2026. Disponível em: https://cnseg.org.br/noticias/setor-de-seguros-projeta-crescimento-de-5-7-em-2026-e-arrecadacao-de-r-808-bilhoes
- CNseg (Confederação Nacional das Seguradoras). Perfil do Consumidor de Seguros no Brasil. Disponível em: https://cnseg.org.br/noticias/levantamento-inedito-da-c-nseg-revela-quem-e-o-consumidor-de-seguros-no-brasil-1
- ANS (Agência Nacional de Saúde Suplementar). Balanço do Setor de Saúde Suplementar. Disponível em: https://www.gov.br/ans/pt-br/assuntos/noticias-1/periodo-eleitoral/ans-apresenta-balanco-de-beneficiarios-de-agosto
- ABF (Associação Brasileira de Franchising). Números do Franchising Brasileiro. Disponível em: https://abf.com.br/numeros-do-franchising/
Perguntas frequentes
Posso comecar a operação da franquia enquanto ainda trabalho na CLT?
Sim, é possível iniciar o treinamento, a estruturação da empresa PJ e a prospecção inicial nos horários livres ou com o apoio de um sócio operador, desde que não haja cláusula de dedicação exclusiva ou conflito de interesse no seu contrato de trabalho atual.
Qual valor da rescisão da CLT deve ser investido na franquia?
A recomendação de planejamento financeiro é destinar no máximo de 30% a 50% do capital rescisório para o investimento inicial na franquia, reservando o restante como capital de giro e reserva de emergência pessoal para os primeiros meses de operação.
Preciso ter formação em administração para gerenciar uma franquia de seguros?
Não. As redes de franquias fornecem treinamento técnico, operacional e comercial para franqueados sem experiência prévia no setor de seguros ou em gestão de negócios.
Quanto tempo dura a curva de maturação da carteira de clientes?
A consolidação de uma carteira recorrente costuma levar entre 12 e 24 meses, período em que as renovações anuais de apólices começam a somar com as novas vendas mensais.
Artigos relacionados
Franquia de seguros no interior: vale a pena investir?
Análise de mercado para abrir franquia de seguros fora das capitais. Veja dados do PIB municipal, custo operacional e modelos mais rentáveis.
 Natália Paiva Atualizado em
Como funciona a captação de clientes na franquia de seguros
Entenda o repasse de leads, a prospecção ativa e o suporte de marketing das franqueadoras antes de investir no setor.
Natália Paiva Atualizado em 
Como o backoffice de franquia otimiza a rotina do franqueado
Veja como o suporte operacional e o centro de operações compartilhadas reduzem tarefas burocráticas e aumentam a produtividade em franquias de seguros.
Natália Paiva Atualizado em