
O que contratar com consórcio de serviços e como funciona
Escrito por CARLOS FAGGION · Sócio Franqueado Avantar
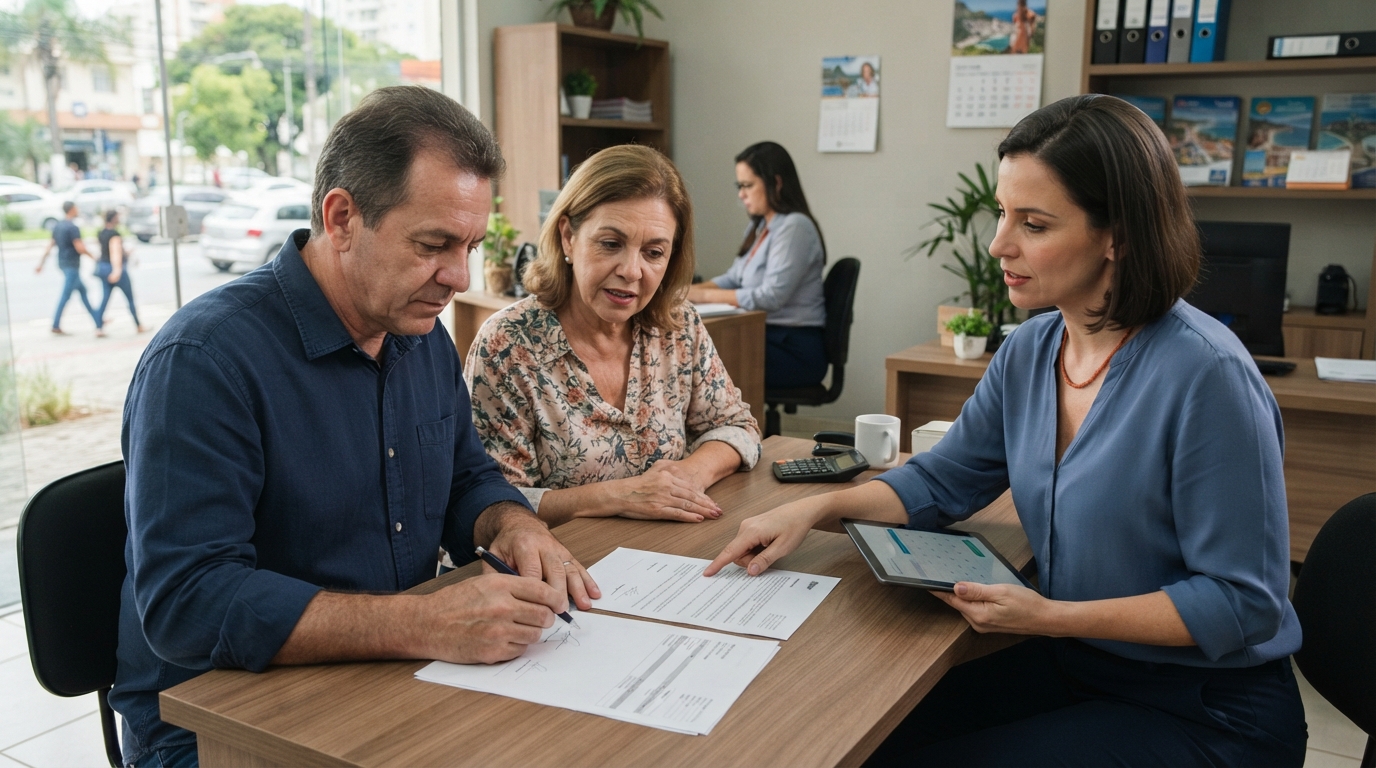
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O consórcio de serviços permite contratar qualquer prestação de serviço formal emitida com nota fiscal ou contrato de prestação de serviço. Ele cobre cirurgias plásticas, festas, viagens, estudos e reformas, mas o pagamento é feito diretamente pela administradora ao fornecedor, sem liberação de dinheiro em espécie na conta do consorciado.
Com a carta de crédito de um consórcio de serviços, é possível contratar qualquer prestação de serviço formalizada por contrato ou nota fiscal em território nacional. As opções variam desde festas de casamento e viagens internacionais até cirurgias plásticas, procedimentos odontológicos, cursos de pós-graduação e serviços de mão de obra para reformas.
Regulado pela Lei nº 11.795/2008 (a Lei dos Consórcios) e fiscalizado pelo Banco Central do Brasil, o segmento de serviços é uma das modalidades que mais crescem no país. Segundo dados da ABAC, o volume de créditos comercializados nessa modalidade atingiu R$ 1,13 bilhão em 2025, um salto de 26,1% em relação ao ano anterior. Entre janeiro e agosto de 2026, o setor já somou R$ 824,65 milhões em novos créditos negociados, impulsionado por um tíquete médio próximo de R$ 17.440.
Entretanto, para aproveitar essa ferramenta sem imprevistos, é essencial compreender o que a legislação permite contratar e quais são as exigências operacionais na hora de usar o crédito.
O que pode e o que não pode ser contratado
A regra central do consórcio de serviços determina que o crédito financia o trabalho humano ou a prestação de serviços, e não a compra de bens materiais ou mercadorias físicas soltas.
A maior confusão do mercado ocorre no segmento de móveis planejados e reformas residenciais. O consórcio de serviços pode pagar o projeto arquitetônico, o design de interiores, a montagem e o trabalho de marcenaria. Ele não pode, contudo, cobrir a compra dos insumos e produtos vendidos pela loja (como chapas de MDF, eletrodomésticos ou pisos). Para adquirir produtos físicos, o consorciado deve optar por um consórcio de bens móveis ou de imóveis.
Principais aplicações do consórcio de serviços
A versatilidade da categoria permite planejar momentos marcantes da vida pessoal e profissional sem recorrer a juros bancários.
- Festas e celebrações: buffet, decoração, assessoria de cerimonial, sonorização, iluminação e fotografia para casamentos, formaturas ou festas de 15 anos.
- Saúde e estética: cirurgias plásticas eletivas (mamoplastia, lipoaspiração, rinoplastia), tratamentos odontológicos (implantes e próteses), harmonização facial e procedimentos dermatológicos.
- Turismo e viagens: pacotes turísticos completos, passagens aéreas, hospedagens, cruzeiros marítimos e programas de intercâmbio cultural ou profissional.
- Educação e capacitação: mensalidades ou anuidades de faculdades, pós-graduação, mestrado, cursos de idiomas e treinamentos executivos.
- Serviços para o lar: mão de obra para construção ou reforma (pedreiros, pintores, eletricistas), projetos de paisagismo e serviços de instalação.
- Serviços jurídicos e de consultoria: honorários advocatícios, consultorias empresariais, auditorias e serviços de arquitetura.
| Categoria de contratação | O que o consórcio de serviços cobre | O que o consórcio NÃO cobre |
|---|---|---|
| Móveis e decoração | Mão de obra de montagem, marcenaria e projeto | Compra de móveis prontos, chapas e eletros |
| Saúde e estética | Honorários médicos, equipe e internação hospitalar | Compra de medicamentos de uso contínuo |
| Viagens e turismo | Pacotes, passagens, diárias e passeios guiados | Gastos diários em dinheiro no destino |
| Reformas residenciais | Mão de obra de pedreiro, pintor e eletricista | Compra de tijolos, tintas, pisos e cimentos |
| Eventos e casamentos | Aluguel de espaço, buffet, som e fotografia | Compra de trajes ou lembrancinhas físicas |
O dinheiro do consórcio de serviços cai na conta do consorciado?
Uma dúvida recorrente entre quem é contemplado por sorteio ou lance é sobre a forma de recebimento dos recursos. O dinheiro da carta de crédito não cai diretamente na conta bancária pessoal do consorciado.
Por determinação do Banco Central do Brasil, a administradora realiza o pagamento do crédito diretamente na conta bancária do prestador de serviço escolhido. Essa exigência garante a destinação correta do fundo comum do grupo e traz segurança jurídica para todos os participantes.
Existem apenas duas situações em que os recursos chegam ao participante do grupo:
- Ressarcimento de despesas pagas: caso o consorciado já tenha quitado o serviço com recursos próprios após a data da contemplação, mediante apresentação da nota fiscal e do comprovante de pagamento à administradora.
- Quitação do saldo devedor ao fim do grupo: se o consorciado contemplado preferir não utilizar o crédito, ele pode solicitar o resgate do valor em dinheiro após a quitação do saldo devedor ou ao encerramento do grupo.
Entender esse funcionamento é fundamental para quem deseja integrar essa modalidade ao planejamento financeiro familiar ou pessoal, conforme abordamos em nosso guia sobre como funciona o consorcio-como-funciona-e-como-se-planejar-para-ser-contemplado.
Posso fracionar a carta de crédito entre múltiplos prestadores?
Sim. A legislação permite o fracionamento do valor da carta de crédito contratada. Você não precisa gastar todo o montante com um único fornecedor ou em uma única ocasião.
Se você tem uma carta de crédito de R$ 30.000, por exemplo, pode utilizar R$ 15.000 para pagar a equipe médica de uma cirurgia estética, R$ 10.000 para custear a internação hospitalar e guardar os R$ 5.000 restantes para realizar uma viagem de recuperação no ano seguinte.
Caso o valor total dos serviços contratados seja inferior ao saldo da carta de crédito, o valor excedente pode ser direcionado para:
- Quitar parcelas a vencer do seu próprio consórcio (reduzindo o prazo ou o valor da mensalidade).
- Pagar despesas operacionais vinculadas à documentação e garantias da contemplação.
- Contratar outros serviços de categorias totalmente diferentes, desde que respeitados os prazos de vigência do grupo.
Converse com o assessor CARLOS FAGGION
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
Exemplo prático de aplicação em um evento de casamento
Para entender a dinâmica na prática, considere o caso de um casal que contratou uma carta de crédito no valor de R$ 20.000 para organizar sua festa de casamento.
Após ser contemplado por lance no décimo mês de plano, o casal planejou a distribuição do crédito da seguinte forma:
- Buffet e recepção (Pessoa Jurídica): R$ 12.000 pagos diretamente ao restaurante mediante apresentação de contrato de prestação de serviços e Nota Fiscal de Serviços (NFS-e).
- Fotografia e filmagem (Pessoa Física): R$ 5.000 pagos ao fotógrafo autônomo através de contrato assinado em cartório e emissão de Recibo de Pagamento Autônomo (RPA).
- DJ e sonorização (Pessoa Jurídica): R$ 3.000 pagos à empresa de eventos via nota fiscal.
Nesse cenário, a administradora faz três transferências bancárias distintas para as contas dos respectivos profissionais. O casal não precisa desembolsar o caixa da família nem recorre a empréstimos com juros altos. Ao planejar viagens ou férias no mesmo período, também compensa comparar esses custos com proteções adicionais, como o seguro-viagem-quando-e-obrigatorio-e-como-escolher.
Passo a passo da documentação exigida pelas regras do BCB
Para ter a liberação do pagamento aprovada pela administradora, o consorciado contemplado precisa apresentar um conjunto simples de documentos que comprovem a prestação do serviço.
1. Análise de cadastro e garantias
Assim que contemplado, você passa por uma análise de crédito. Como o serviço prestado não pode ser alienado como garantia (diferente de um carro ou apartamento), as administradoras solicitam garantias complementares, como comprovação de renda compatível, fiador, nota promissória ou alienação de outro bem.
2. Apresentação do orçamento e contrato
Você envia à administradora o contrato de prestação de serviços formalizado com o fornecedor. O documento deve conter a descrição detalhada do trabalho, prazo de execução, dados bancários do prestador e valor ajustado.
3. Emissão do documento fiscal
Conforme a natureza do prestador de serviço, envia-se a comprovação exigida:
- Fornecedor Pessoa Jurídica (PJ): Nota Fiscal de Serviços Eletrônica (NFS-e) emitida em nome do consorciado, discriminando o serviço prestado.
- Fornecedor Pessoa Física (PF): Recibo de Pagamento Autônomo (RPA) com retenção dos impostos devidos (INSS, IRRF e ISS) e firma reconhecida no contrato.
4. Liberação e pagamento direto
Com os documentos validados pela equipe de análise, a administradora realiza a transferência bancária direta para a conta do prestador e emite o comprovante ao consorciado.
Consórcio de serviços compensa para o seu perfil?
O consórcio de serviços é ideal para compras planejadas de médio e longo prazo, funcionando como um mecanismo de disciplina financeira sem a cobrança de juros (há apenas a taxa de administração diluída nas parcelas).
Para quem tem urgência imediata (como um procedimento de saúde emergencial), a modalidade pode não atender, pois a contemplação depende de sorteio mensal ou da oferta de lances. No entanto, para projetos que permitem planejamento prévio, como viagens, comemorações, reformas graduais e estudos, a economia frente aos financiamentos bancários e empréstimos pessoais é expressiva, como demonstramos na análise entre consorcio-ou-financiamento-qual-compensa-mais-para-comprar-um-carro-ou-imovel.
A liberação do crédito e os pagamentos aos fornecedores dependem exclusivamente de aprovação na análise cadastral e da entrega das garantias exigidas pela administradora, não havendo garantia de contemplação imediata, prazos fixos ou promessa de rendimentos sobre os valores aplicados.
Fontes
Perguntas frequentes
Posso usar a carta de crédito de serviços para pagar dívidas de tratamentos passados?
Não. A legislação e as regras do Banco Central exigem que o contrato de prestação de serviços e a nota fiscal sejam emitidos para um serviço a ser executado ou em andamento após a contemplação.
O fornecedor do serviço precisa ter CNPJ obrigatoriamente?
Não necessariamente. É possível contratar profissionais autônomos (Pessoa Física), desde que seja firmado um contrato formal com firmas reconhecidas e emitido o Recibo de Pagamento Autônomo (RPA).
O que acontece se o serviço custar menos que o valor da carta de crédito?
O saldo remanescente da carta de crédito pode ser utilizado para quitar parcelas vincendas do próprio consórcio ou para contratar outros serviços complementares, desde que acompanhados da devida comprovação fiscal.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em