
Seguro DIT para autônomo: como funciona a proteção de renda
Escrito por Walter Guilherme Marques · Sócio Franqueado | Espaço Avantar Colatina
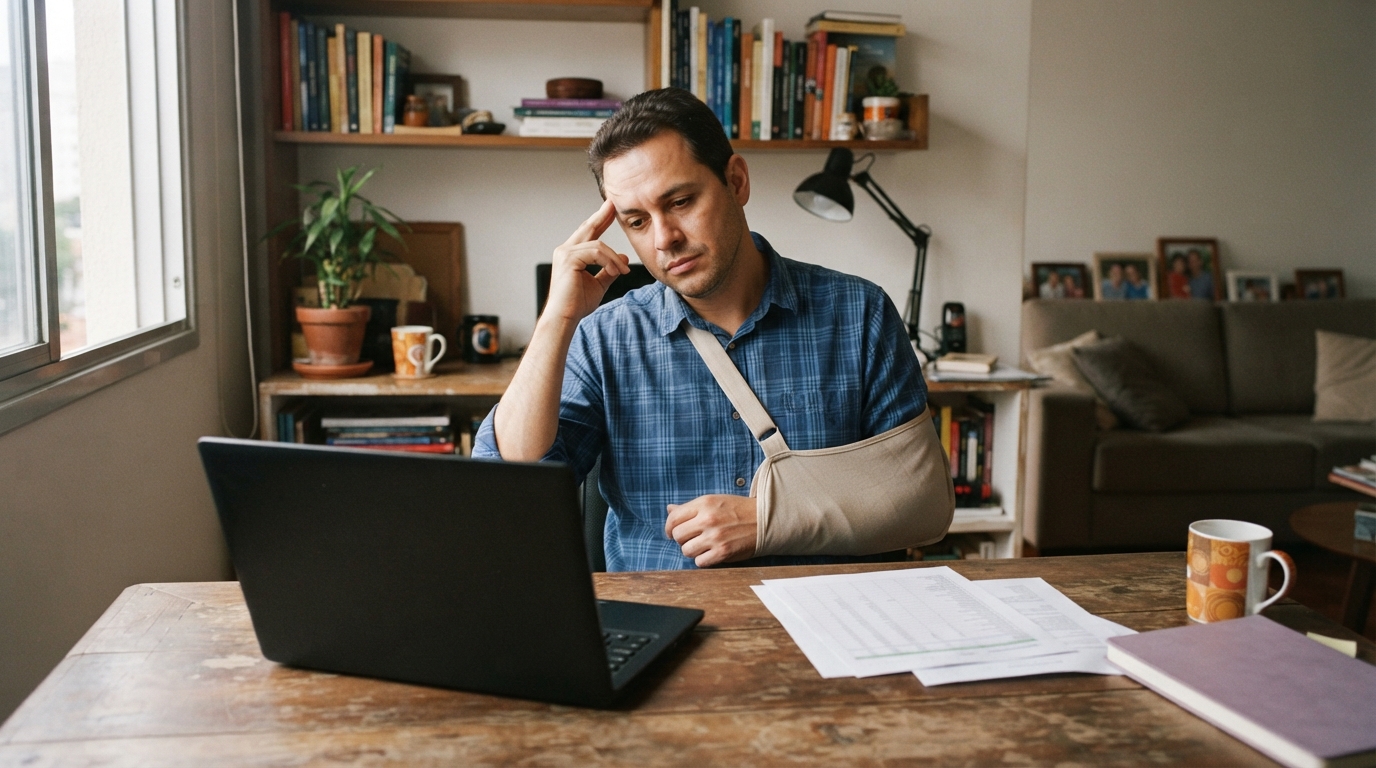
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O seguro de vida com cobertura DIT (Diária por Incapacidade Temporária) paga um valor diário contratado para cobrir a renda do profissional autônomo ou representante comercial que precisa parar de trabalhar por doença ou acidente. O benefício garante a manutenção financeira durante o período de recuperação, mediante comprovação prévia de rendimentos e respeitados os prazos de franquia e carência da apólice.
Panorama do trabalho autônomo e a busca por proteção financeira
Para quem trabalha por conta própria ou atua como representante comercial, cada dia parado significa faturamento zero. Diferente do trabalhador com carteira assinada, o autônomo não conta com licença remunerada paga pelo empregador durante os primeiros 15 dias de um afastamento médico.
Segundo dados da Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua), divulgada pelo IBGE, o Brasil atingiu a marca de 26,1 milhões de trabalhadores por conta própria no trimestre encerrado em agosto de 2026. Desse total, apenas 27,1% possuem registro no CNPJ (cerca de 7,1 milhões de pessoas), conforme levantamento detalhado do IBGE reportado pela Folha de S.Paulo.
Essa vulnerabilidade financeira fez crescer a procura por soluções privadas de proteção. O mercado de seguros de pessoas (que inclui apólices de vida e coberturas de invalidez e renda) movimentou R$ 78,8 bilhões em prêmios em 2025, com alta de 8,3% sobre o ano anterior, segundo dados da FenaPrevi citados pelo InfoMoney.
No acumulado de janeiro a julho de 2026, o segmento alcançou R$ 48,5 bilhões em prêmios e R$ 10,5 bilhões em indenizações pagas aos segurados, conforme divulgado pelo portal Boletines LatinoInsurance.
Como a Superintendência de Seguros Privados (SUSEP) consolida as coberturas temporárias dentro do ramo geral de Seguros de Pessoas, o DIT costuma ser contratado como uma cláusula adicional ao seguro de vida tradicional.
Como funciona a Diária por Incapacidade Temporária (DIT)
A cobertura de Diária por Incapacidade Temporária (DIT) é um mecanismo financeiro projetado para repor a renda diária do profissional quando um médico atesta a impossibilidade total de exercer sua atividade de trabalho por tempo determinado.
Para entender como a apólice funciona na prática, é fundamental conhecer os três conceitos regulatórios estipulados pelas seguradoras:
- Franquia temporária: quantidade de dias iniciais de afastamento que ficam a cargo do próprio segurado. O pagamento das diárias começa a contar apenas a partir do primeiro dia útil após o término da franquia.
- Carência: período inicial após a assinatura do contrato no qual o seguro não pode ser acionado para doenças. Acidentes pessoais, por regra geral, têm carência zero a partir do início da vigência. Para mais detalhes sobre esse período, consulte nosso artigo sobre como funciona a carência em seguros.
- Período Máximo de Indenização (PMI): limite de diárias que a seguradora paga para um mesmo evento (geralmente fixado em 365 dias).
Exemplo prático de cálculo da indenização
Imagine o caso de Carlos, um representante comercial que fatura em média R$ 12.000,00 por mês (R$ 400,00 por dia de trabalho) e contratou um seguro para proteger renda autonomo com valor de diária de R$ 400,00 e franquia de 10 dias.
Durante uma viagem de atendimento, Carlos sofreu uma fratura na perna que exigiu cirurgia e um período de repouso absoluto de 30 dias, atestado por laudo médico.
O cálculo da indenização paga pela seguradora segue esta conta:
- Total de dias de afastamento atestados: 30 dias.
- Franquia contratada na apólice: 10 dias (não pagos).
- Diárias indenizáveis: 30 - 10 = 20 diárias.
- Valor a receber: 20 diárias × R$ 400,00 = R$ 8.000,00 depositados na conta bancária do profissional.
Nesse período de recuperação, mesmo sem realizar vendas, Carlos garantiu a receita necessária para quitar suas despesas fixas pessoais e operacionais.
Como comprovar renda no Seguro DIT sem registro em conselho de classe
Uma dúvida muito frequente entre representantes comerciais, consultores e prestadores de serviço é se apenas profissionais com registro profissional específico (como médicos ou advogados) podem contratar a cobertura DIT. A resposta é não. Qualquer trabalhador autônomo pode contratar, desde que consiga comprovar sua renda média real.
O Código Civil brasileiro veda o sobreseguro, o que significa que você não pode contratar uma diária de R$ 1.000,00 se o seu rendimento diário comprovado for de R$ 200,00. As seguradoras exigem documentação para validar o capital segurado no momento da proposta ou na liquidação do sinistro.
Documentos aceitos conforme o perfil de atuação
Para que a contratação ocorra de forma transparente, apresente os comprovantes adequados à sua estrutura jurídica:
| Perfil de Atuação | Documentos Aceitos para Comprovação |
|---|---|
| Autônomo Pessoa Física (sem CNPJ) | • Declaração do Imposto de Renda Pessoa Física (IRPF) com recibo. • DECORE (Declaração de Comprovação de Rendimentos) emitida por contador. • Extratos bancários dos últimos 3 a 6 meses. • Recibos de Pagamento a Autônomo (RPA) ou livro caixa. |
| Representante Comercial ou MEI (com CNPJ) | • Comprovante de Pró-Labore ou distribuição de lucros. • Declaração Anual do Simples Nacional (DASN-SIMEI ou PGDAS). • Extrato de comissões emitido pelas empresas contratantes. • Contratos de prestação de serviços com fluxo de pagamento. |
Profissionais que possuem empresa individual ou MEI também podem analisar as regras de previdência e saúde empresarial em nosso guia sobre quem tem MEI e contratação de planos.
Converse com o assessor Walter Guilherme
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
Comparativo direto: DIT vs INSS vs Plano de Saúde vs Seguro de Vida
O Seguro DIT não substitui o plano de saúde e nem anula a contribuição previdenciária. Cada ferramenta cumpre um papel diferente na proteção do trabalhador por conta própria.
| Critério de Comparação | Seguro DIT (Privado) | INSS (Auxílio por Incapacidade) | Plano de Saúde (ANS) | Seguro de Vida Tradicional |
|---|---|---|---|---|
| Objetivo principal | Repor a renda/faturamento diário do trabalhador. | Benefício previdenciário de subsistência. | Pagamento de médicos, exames e hospitais. | Indenização por morte ou invalidez permanente. |
| Forma de pagamento | Depósito em dinheiro proporcional aos dias parados. | Benefício mensal com base no histórico de contribuição. | Cobertura direta de serviços médicos. | Pagamento de capital segurado único em parcela integral. |
| Limites de valor | Conforme renda comprovada e contratada na apólice. | Limitado ao teto do INSS (para MEI, em geral 1 salário mínimo). | Conforme a rede credenciada do plano. | Conforme valor contratado na apólice. |
| Cobertura para curtos afastamentos | Sim (cobre períodos curtos como 15, 30 ou 60 dias). | Sim, mas exige perícia médica oficial e trâmites burocráticos. | Não (não realiza repasse de dinheiro). | Não (exige invalidez permanente ou falecimento). |
| Acúmulo de benefícios | Sim (pode ser acumulado com o INSS). | Sim (conforme legislação previdenciária). | Não se aplica. | Sim (pode acumular com DIT e INSS). |
Compreender essas diferenças evita a falsa sensação de proteção. Ter apenas o plano de saúde garante que a conta do hospital seja paga, mas não quita o aluguel da sua casa nem a parcela do carro enquanto você estiver sem trabalhar.
Erros comuns ao contratar o Seguro DIT e como evitá-los
Para garantir que a apólice cumpra seu papel no momento em que você mais precisar, vale analisar os falhas mais frequentes cometidas na contratação.
Erro 1: Contratar uma diária acima do faturamento real comprovável
- O exemplo concreto: Um consultor de TI autônomo tem renda mensal comprovada via Imposto de Renda de R$ 6.000,00 (média de R$ 200,00 por dia). Na tentativa de aumentar sua proteção, ele contrata uma apólice de DIT com valor diário de R$ 500,00. Ao sofrer um acidente e acionar a seguradora, o benefício é ajustado e limitado ao valor de R$ 200,00 por dia, pois a legislação proíbe o enriquecimento sem causa por meio de seguro.
- Como evitar: Calcule a diária exata dividindo seu faturamento líquido médio mensal por 30. Contrate exatamente a faixa correspondente à sua comprovação documental.
Erro 2: Desconsiderar o prazo de franquia no planejamento financeiro
- O exemplo concreto: Uma representante comercial contrata um Seguro DIT com franquia de 15 dias. Ela passa por uma cirurgia preventiva e precisa de 12 dias de repouso absoluto. Ao enviar os documentos para a seguradora, recebe a negativa do pagamento de diárias.
- Como evitar: Entenda que afastamentos iguais ou inferiores à franquia contratada ficam sob responsabilidade do segurado. Se você possui pouca reserva de emergência, opte por apólices com franquias menores (como 7 dias), ciente de que o valor mensal do seguro sofrerá um ajuste proporcional. Para compreender a estrutura de custos, veja também o artigo explicativo sobre o que é franquia de seguros.
Erro 3: Omitir condições médicas pré-existentes na proposta
- O exemplo concreto: Um eletricista autônomo já sofria de dores crônicas na coluna decorrentes de uma hérnia de disco diagnosticada dois anos antes. Ao preencher a Declaração Pessoal de Saúde (DPS), ele omite esse histórico. Meses depois, precisa passar por cirurgia na coluna e aciona o seguro. A seguradora realiza a regulação do sinistro, descobre o histórico prévio nos exames antigos e nega a indenização por omissão de informação.
- Como evitar: Responda à Declaração Pessoal de Saúde com total transparência. A omissão de doenças pré-existentes pode invalidar o contrato e cancelar o direito ao recebimento das diárias.
Erro 4: Não verificar as cláusulas de exclusão para esforço repetitivo
- O exemplo concreto: Um cirurgião-dentista contrata um seguro DIT simplificado sem verificar as condições gerais e precisa parar de trabalhar devido a uma lesão por esforço repetitivo (LER/DORT). Ao acionar a apólice, descobre que a cobertura contratada excluía expressamente patologias decorrentes de LER/DORT ou exigia uma cláusula adicional específica.
- Como evitar: Leia atentamente o contrato antes de assinar. Certifique-se de que a apólice engloba eventos relacionados à sua rotina profissional. Para mais orientações, confira nosso guia sobre o que observar no contrato de seguro antes de assinar.
Passo a passo para acionar o Seguro DIT em caso de afastamento
Quando ocorre um acidente ou doença que exija o afastamento do trabalho, siga este procedimento para agilizar a liberação das suas diárias:
- Obtenha o atestado e o laudo médico completo: O documento deve conter o diagnóstico detalhado, a justificativa da impossibilidade de trabalho, a data exata do início do afastamento, a previsão de dias necessários de repouso e a identificação do médico com carimbo e CRM.
- Notifique a seguradora ou seu corretor: Inicie o aviso de sinistro o mais rápido possível através dos canais de atendimento da companhia.
- Envie os documentos complementares: Apresente os documentos de comprovação de renda (IRPF, DECORE ou extratos), cópia do RG/CPF e comprovante de residência.
- Acompanhe a regulação: A seguradora analisará a documentação apresentada para realizar a liquidação do sinistro e o pagamento da indenização.
- Comprove a prorrogação (se necessário): Caso o período de recuperação precise ser estendido além do prazo inicial, envie um novo laudo médico atualizado antes do término das diárias já aprovadas.
Para entender todos os detalhes operacionais sobre a regulação de sinistros e prazos, leia também nosso artigo sobre o que fazer na hora de acionar o seguro.
Fontes
- IBGE, Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua)
- Folha de S.Paulo, Registro de autônomos e dados do IBGE
- InfoMoney, Arrecadação e indenizações do mercado de seguros de pessoas (FenaPrevi/SUSEP)
- Boletines LatinoInsurance, Dados consolidados do setor de seguros de pessoas
- Mutuus Seguros, Guia de funcionamento do Seguro DIT
- Safe Lives, Funcionamento da cobertura por incapacidade temporária
Perguntas frequentes
Quem não tem CNPJ pode contratar o Seguro DIT?
Sim, profissionais autônomos pessoa física sem CNPJ podem contratar a cobertura. Para isso, basta comprovar o faturamento por meio da Declaração de Imposto de Renda Pessoa Física (IRPF), extratos bancários consolidados ou DECORE emitida por profissional de contabilidade.
O valor recebido pelo Seguro DIT desconta a aposentadoria ou auxílio do INSS?
Não, o Seguro DIT é uma apólice privada sob regulação da SUSEP e não possui vínculo com a Previdência Social. O valor contratado é recebido de forma independente e pode ser acumulado com o benefício do INSS.
O Seguro DIT cobre períodos de licença-maternidade?
Em regra geral, não. Gestação, parto e licença-maternidade são eventos biológicos previsíveis e não se enquadram na definição legal de incapacidade temporária por acidente ou doença repentina.
O que acontece se o tempo de afastamento for menor do que a franquia?
Caso o período de incapacidade seja igual ou inferior aos dias de franquia estipulados no contrato (por exemplo, um afastamento de 7 dias para uma apólice com franquia de 10 dias), a seguradora não realiza o pagamento de diárias.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em