
Seguro paramétrico: como funciona a proteção contra riscos climáticos
Escrito por Daniel Neves · CEO da Avantar
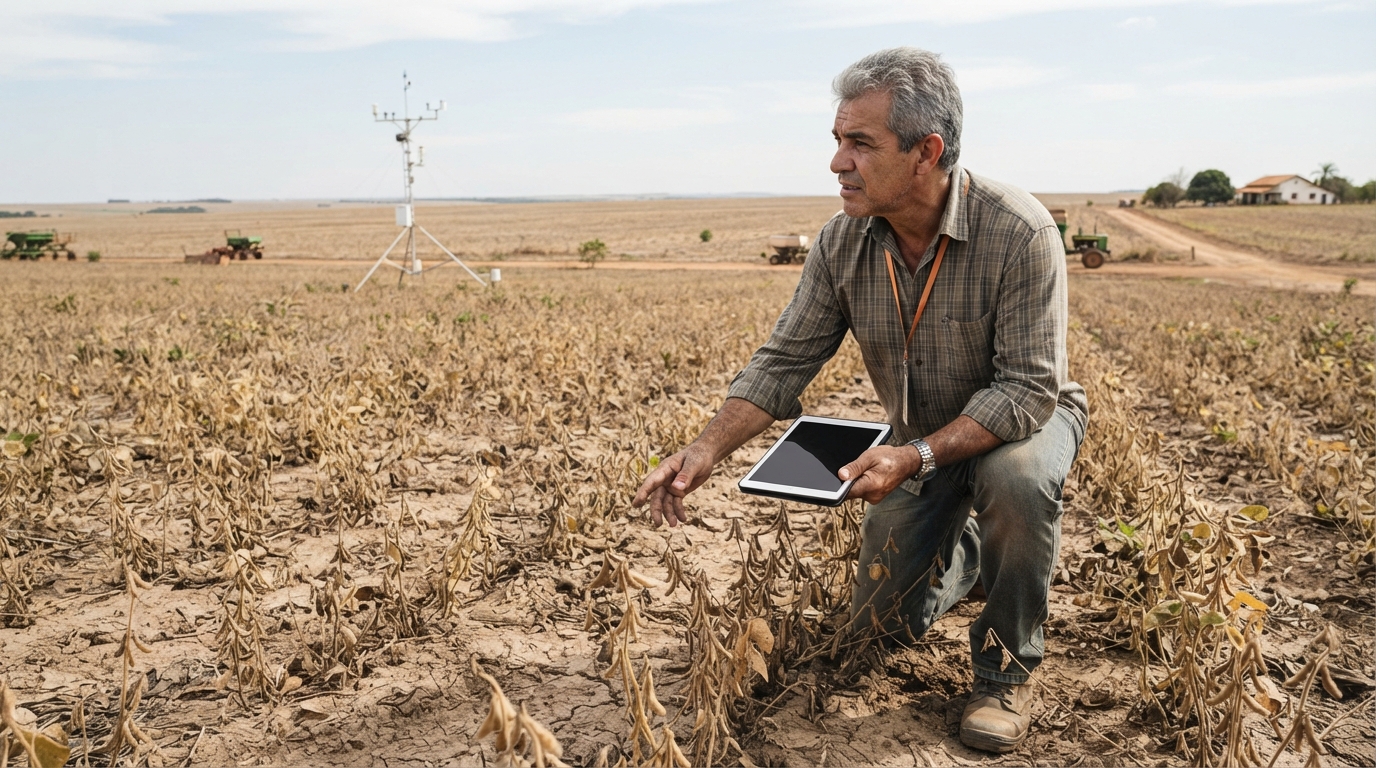
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O seguro paramétrico é uma modalidade de proteção financeira baseada em gatilhos objetivos predefinidos, como volume de chuva ou temperatura, que dispensa vistoria presencial e liquida indenizações de forma rápida. No Brasil, impulsionado pela desregulamentação de Grandes Riscos e pelo aumento dos eventos climáticos extremos, esse modelo cria oportunidades valiosas para corretores diversificarem suas carteiras no agronegócio e na infraestrutura.
O seguro paramétrico indeniza o segurado de forma automática assim que um indicador climático predeterminado (como índice pluviométrico, temperatura ou velocidade do vento) atinge um limite estabelecido em contrato, sem a necessidade de regulagem de sinistro ou vistoria em campo.
Diferente da apólice tradicional de danos, que exige a comprovação da perda física efetiva e laudos periciais complexos, o modelo paramétrico atrela o pagamento exclusivamente à medição de dados verificáveis por fontes independentes. Para o corretor de seguros focado em expandir seus negócios, essa modalidade representa uma fronteira estratégica para atender produtores rurais, concessionárias e indústrias afetadas por eventos climáticos extremos no Brasil.
Checklist para avaliar e ofertar apólices paramétricas na sua carteira
Para operar no mercado de seguros paramétricos com eficiência técnica e comercial, o corretor precisa analisar critérios específicos antes de estruturar a solução para o cliente. Abaixo estão os itens indispensáveis nessa checagem.
1. Definição precisa do gatilho e do limite numérico
O ponto central do seguro paramétrico é o parâmetro (trigger). O corretor deve alinhar com o cliente qual variável climática realmente impacta a operação e qual é o valor crítico (threshold) que gera o prejuízo.
Por exemplo, no cultivo da soja, uma estiagem de 30 dias na fase de enchimento de grãos pode destruir a produtividade. O contrato fixa que, se a chuva acumulada na coordenada geográfica da fazenda for inferior a 50 milímetros durante esse janela temporal, a indenização é disparada. Se o gatilho for mal desenhado, o cliente pode sofrer perdas sem receber a indenização ou pagar por uma cobertura inadequada.
2. Validação da fonte de dados independente
A transparência do contrato depende de quem mede o índice. O monitoramento não pode ser feito pelo segurado nem pela seguradora, exigindo um agente neutro e auditável.
No Brasil, as fontes mais comuns incluem as estações meteorológicas do Instituto Nacional de Meteorologia (INMET), dados orbitais de satélites ou plataformas globais de inteligência de clima. É fundamental checar se a estação meteorológica de referência está próxima da propriedade do cliente para evitar distorções nas leituras.
3. Gestão do risco de base
O risco de base acontece quando há uma discrepância entre o índice medido pela fonte de dados e a perda financeira real experimentada no local. Por exemplo, a estação do INMET a 30 km da fazenda pode registrar uma chuva pontual de 20 mm, enquanto a lavoura do cliente não recebeu uma única gota.
Ao explicar essa característica ao cliente, o corretor alinha expectativas de forma transparente. O risco de base é a principal contrapartida da liquidação ultrarrápida dispensada da burocracia de vistorias presenciais.
4. Adequação ao marco regulatório brasileiro
O avanço dos produtos paramétricos no país ganhou força com marcos normativos recentes impulsionados pelo órgão regulador e entidades do setor:
- Resolução CNSP nº 407/2021: trouxem maior flexibilidade para a contratualização de seguros de Grandes Riscos, permitindo apólices customizadas e termos sob medida para corporações e produtores de grande porte.
- Circular SUSEP nº 666/2022: exigiu a integração de critérios de sustentabilidade e riscos climáticos na subscrição do mercado segurador, estimulando a criação de produtos resilientes.
- Lei nº 15.040/2024: o novo marco legal dos seguros reforça a previsibilidade contratual e a proteção jurídica das partes para apólices baseadas em dados e gatilhos.
Acompanhar as mudanças regulatórias é vital para o corretor garantir conformidade jurídica e segurança às operações dos seus clientes. Para aprofundar esse ponto, vale conferir a análise sobre o que muda com o Novo Marco Legal dos Contratos de Seguro no Brasil.
5. Verificação do acesso à subvenção federal
No segmento agrícola, o seguro paramétrico também pode se beneficiar do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), mantido pelo Ministério da Agricultura e Pecuária (MAPA).
Dependendo da cultura e da disponibilidade orçamentária do governo, o subsídio federal pode arcar com até 25% do valor do prêmio na cultura da soja e até 45% em outras atividades agrícolas. Oferecer esse benefício reduz o custo de aquisição para o produtor e viabiliza o fechamento do negócio.
Comparativo entre seguro tradicional e seguro paramétrico
Para apresentar a solução de forma clara ao cliente, o corretor deve destacar os trade-offs entre os modelos tradicionais e paramétricos:
| Característica | Seguro Tradicional | Seguro Paramétrico |
|---|---|---|
| Gatilho de Pagamento | Comprovação de dano patrimonial físico efetivo. | Alcance ou ultrapassagem de parâmetro climático predefinido. |
| Vistoria e Regulação | Perícia presencial por perito ou agrônomo no local. | Dispensa total de vistoria de campo presencial. |
| Prazo de Indenização | Pode levar semanas ou meses para análise e laudo. | Pagamento rápido, em poucos dias após a confirmação dos dados. |
| Vantagem Principal | Indenização exata do prejuízo apurado. | Agilidade e previsibilidade de caixa sem burocracia. |
| Ponto de Atenção | Burocracia, risco moral e demora na liberação do valor. | Presença do risco de base na medição do índice. |
Entender essas diferenças ajuda o corretor a identificar quando ofertar o modelo tradicional, quando indicar o paramétrico ou como combinar ambos para reforçar a proteção do cliente.
Cenário dos riscos climáticos e o mercado no Brasil
O interesse por apólices paramétricas responde a uma necessidade urgente de proteção patrimonial. Segundo dados divulgados pela Confederação Nacional das Seguradoras (CNseg), o Brasil registra em média 4.500 eventos climáticos extremos por ano, que causaram prejuízos econômicos da ordem de R$ 200 bilhões em um triênio recente, sendo o agronegócio o setor mais atingido.
Estudo do Banco Central do Brasil via sistema Proagro/Sicor aponta que 4.300 dos 5.572 municípios brasileiros registraram aumento de temperatura entre 2000–2004 e 2019–2023, enquanto 4.326 municípios enfrentaram queda na precipitação pluviométrica. Paralelamente, dados compilados pela FGV Agro revelam a expressiva aceleração do seguro paramétrico agrícola no país:
- Em 2021, o Brasil registrou apenas 4 contratos paramétricos agrícolas, cobrindo 186,5 hectares e R$ 470 mil em importância segurada.
- Em 2024, o volume saltou para 171 apólices, abrangendo 5.579 hectares e R$ 21,6 milhões em capital segurado.
- No cenário internacional, o mercado global de seguro paramétrico agrícola atingiu US$ 5,9 bilhões em 2023, com projeção de alcançar US$ 11,3 bilhões até 2033.
Esse movimento ocorre em um momento de retração na área coberta pelo seguro rural tradicional, que despencou de 16% da área plantada nacional em 2020 para faixas entre 3% e 7,6% em levantamentos recentes devido a restrições orçamentárias de subsídios. As soluções paramétricas surgem como uma alternativa acessível para preencher essa lacuna de proteção (protection gap).
Para entender mais sobre os movimentos gerais do setor de agronegócio e coberturas no campo, veja nosso artigo completo sobre como funciona e por que está crescendo o seguro rural no Brasil.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Oportunidades comerciais para o corretor em novos setores
Embora o agronegócio seja o grande catalisador dos seguros paramétricos no Brasil, o corretor de seguros pode explorar frentes diversificadas no mercado corporativo e industrial:
Energia renovável
Geradores de energia eólica e solar enfrentam forte variabilidade de receita devido a fatores climáticos. No setor eólico, a apólice paramétrica protege contra a falta de ventos suficientes (volumetric wind risk), indenizando o operador quando a velocidade média fica abaixo da meta necessária para gerar energia contratada. No setor hídrico e solar, seca prolongada ou baixa radiação acionam coberturas que compensam perdas operacionais.
Infraestrutura e rodovias
Concessionárias de rodovias, ferrovias e grandes construtoras utilizam apólices paramétricas para cobrir paralisações operacionais resultantes de tempestades atípicas. Se a precipitação em determinado trecho ultrapassar 100 mm em 24 horas, a seguradora libera recursos imediatos para desobstrução e reparo das vias, sem necessidade de regulação demorada.
Coberturas subsoberanas e municípios
Prefeituras e governos estaduais começam a adotar modelos paramétricos para garantir recursos financeiros de socorro imediato após desastres naturais. Ter fundos liberados em poucos dias permite que a defesa civil atue na assistência à população sem depender de suplementações orçamentárias lentas.
Como o corretor ativo pode monetizar o mercado de riscos complexos
Atuar com soluções paramétricas exige que o corretor se posicione como um consultor especializado em inteligência de dados e gestão de riscos. Para expandir a atuação nesse ecossistema, vale adotar estratégias como:
- Mapeamento da carteira existente: identifique clientes do agro, indústrias, cooperativas e empresários da construção que possuem alta exposição ao clima.
- Parcerias com seguradoras especializadas e resseguradoras: monte canal direto com companhias autorizadas pela SUSEP que possuam mesas de subscrição voltadas a paramétricos.
- Diversificação de portfólio multiproduto: utilize a abordagem paramétrica como porta de entrada para ofertar outras soluções de proteção patrimonial, seguro de vida empresarial e consórcios.
- Capacitação contínua: investir em conhecimento técnico e qualificação constante é o diferencial para interpretar relatórios meteorológicos e desenhar contratos customizados.
Nesse cenário de evolução acelerada e novas demandas, fazer parte de uma rede estruturada amplia os recursos do corretor. A Avantar, por exemplo, é uma rede de franquias híbrida de seguros, consórcios, planos de saúde e previdência (registro SUSEP nº 202019966) que atua com o modelo 3 em 1. Por meio da sua metodologia própria SEGUROMÁTICA e da estrutura de capacitação da Avantar Academy, a rede apoia os corretores franqueados a diversificarem suas carteiras e dominarem tendências do setor segurador.
Se você deseja entender como a inteligência técnica e a tecnologia podem potencializar a sua atuação comercial, confira também a nossa análise sobre como a inteligência artificial ajuda o corretor de seguros a vender mais e veja como a inovação continua transformando a profissão.
Fontes
- Revista Cobertura - Seguro paramétrico cresce no Brasil
- FGV IISR - Seguro e Riscos Climáticos no Brasil
- Seguro Rural Brasil - Aplicações, vantagens e desafios do seguro paramétrico
- Banco Central do Brasil - Módulo de Meteorologia e Riscos Climáticos
- Alper Seguros - Seguro paramétrico a serviço da proteção do seu negócio
- MAPA - Ministério da Agricultura e Pecuária / Programa de Subvenção ao Seguro Rural
- Migalhas Securitárias - Tendências e regulação de seguros de danos
- SNA - Sociedade Nacional de Agricultura - Seguro paramétrico avança no Brasil
Perguntas frequentes
O seguro paramétrico substitui o seguro agrícola tradicional?
Não necessariamente. Ele atua de forma complementar, cobrindo gargalos do seguro tradicional (como períodos prolongados de seca ou estresse térmico) e garantindo liquidez rápida, enquanto a apólice tradicional cobre danos patrimoniais diretos comprovados.
Qual é a principal desvantagem do seguro paramétrico?
O chamado risco de base, que é a divergência entre o índice medido na estação meteorológica ou via satélite e a perda financeira real sofrida no local pelo segurado.
O seguro paramétrico conta com apoio de programas governamentais?
Sim, no setor agrícola o modelo é contemplado pelo Programa de Subvenção ao Prêmio do Seguro Rural (PSR), podendo receber subsídios federais entre 25% e 45% do valor do prêmio.
Qualquer corretor de seguros pode ofertar seguro paramétrico?
Sim, desde que devidamente habilitado na SUSEP e em parceria com seguradoras e resseguradoras que estruturem apólices paramétricas para os segmentos de agro, energia ou infraestrutura.
Artigos relacionados
Seguro de danos e pessoas cresce 6%: análise do setor
O mercado de seguros de danos e pessoas movimentou R$ 134,49 bilhões até julho de 2026. Veja o impacto dos dados da SUSEP e estratégias para a sua carteira.
 Daniel Neves Atualizado em
Novas normas ESG da SUSEP: o que muda no mercado
A SUSEP atualizou as regras de sustentabilidade alinhando o setor ao IFRS S1 e S2. Saiba o que muda para seguradoras, cooperativas e corretores.
Daniel Neves Atualizado em 
SUSEP propõe resgate de títulos de capitalização via Pix
A SUSEP apresentou proposta para obrigar o pagamento de resgates e sorteios de capitalização via Pix pelo CPF. Entenda as novas regras e prazos.
Daniel Neves Atualizado em