
Vale a pena fazer seguro empresarial se nada der errado?
Escrito por Sergio Luiz Do Amaral Franco · Sócio Franqueado Avantar
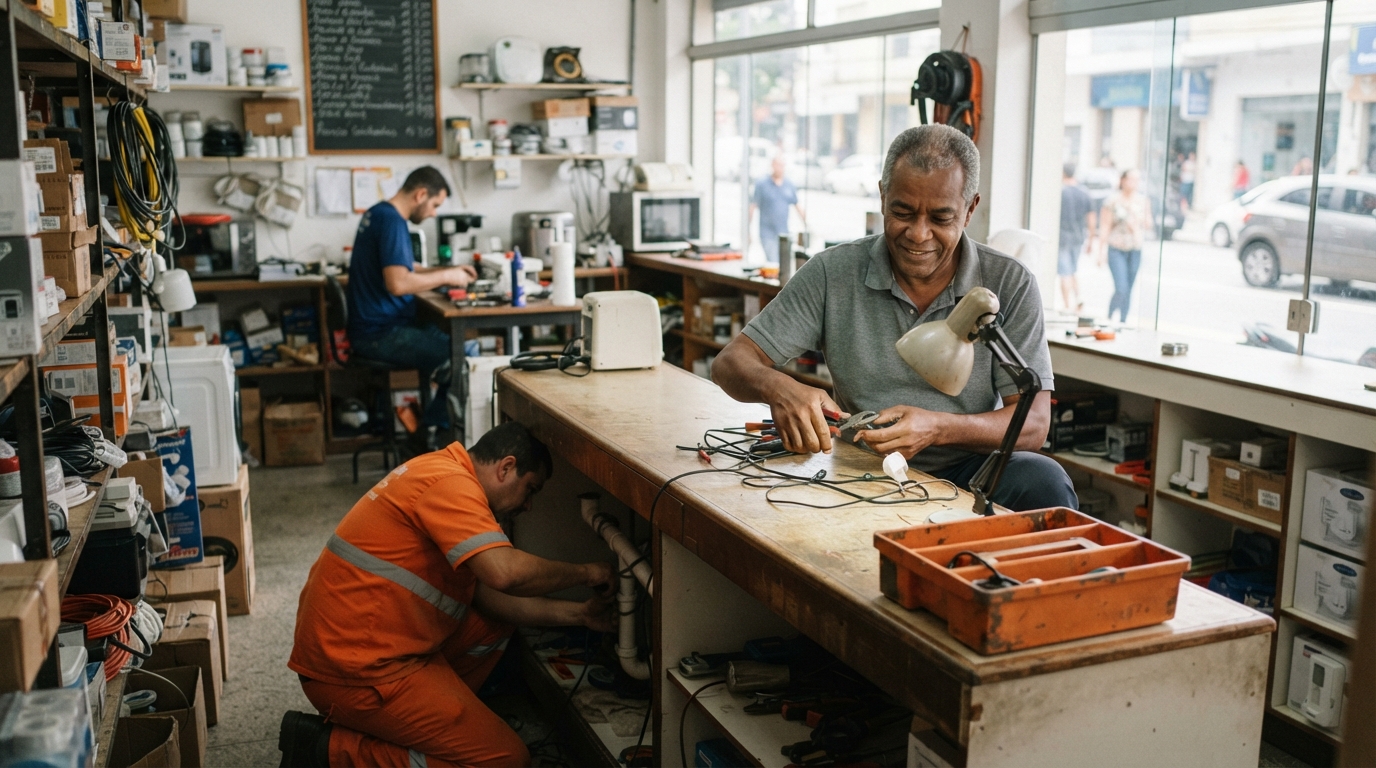
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O seguro empresarial vale a pena mesmo sem sinistros graves porque ele oferece assistências 24h de uso diário, como chaveiro, hidráulica e elétrica, reduzindo custos operacionais imediatos. Além disso, o custo da apólice representa uma fração previsível do orçamento, evitando que imprevistos corriqueiros afetem o caixa do negócio.
O seguro empresarial vale a pena mesmo quando nenhum grande desastre acontece ao longo do ano. O custo de uma apólice compreensiva equivale a uma pequena fração das despesas operacionais do negócio, gerando economia prática com assistências emergenciais e garantindo maior previsibilidade financeira para o orçamento.
Em negócios de bairro e pequenas empresas, mais de 80% das operações funcionam sem uma proteção securitária adequada. Muitos gestores enxergam o seguro apenas como um gasto para cobrir incêndios ou grandes roubos. Porém, os maiores riscos do dia a dia costumam ser eventos silenciosos, como a queima de uma placa de circuito por oscilação na rede elétrica ou o vazamento de uma tubulação comercial.
O impacto dos riscos cotidianos no caixa das empresas
Para compreender a viabilidade financeira do seguro, é preciso analisar o cenário de sustentabilidade das empresas no Brasil. Segundo dados da Pesquisa de Demografia das Empresas divulgada pelo IBGE, cerca de 60% a 63% das empresas brasileiras fecham as portas antes de completar cinco anos de atividade.
Estudos do Sebrae divulgados por portais especializados em contabilidade, como o Meu Contador Online, revelam que 48% das micro e pequenas empresas encerram as atividades devido a falhas no planejamento financeiro e descontrole do fluxo de caixa. Um imprevisto isolado no orçamento pode desestabilizar uma operação que opera com margens apertadas.
Além disso, relatórios oficiais da SUSEP indicam que apenas 9% das perdas econômicas decorrentes de desastres no Brasil possuem cobertura por seguros, enquanto a média global alcança 45%. Isso demonstra uma alta exposição de comércios e prestadores de serviços a imprevistos que poderiam ser mitigados.
Economia direta com assistências 24 horas
Quando uma empresa passa 12 meses sem registrar nenhum incêndio ou furto, o contrato não fica sem uso. As apólices de seguro compreensivo empresarial trazem um pacote de assistências de emergência de acionamento frequente.
Entre os serviços inclusos com frequência na apólice estão:
- Serviços hidráulicos: desentupimento e reparo de vazamentos em sanitários ou tubulações comerciais;
- Serviços elétricos: conserto de tomadas, disjuntores e quadros de força atingidos por curtos-circuitos;
- Chaveiro comercial: abertura de portas e troca de segredo após perda de chaves ou problemas no tambor;
- Vidraçaria: substituição emergencial de vitrines ou janelas quebradas por acidentes ou vandalismo;
- Reparo de ar-condicionado: manutenção corretiva emergencial de aparelhos para manter o conforto de clientes e funcionários.
Como o acionamento desses serviços não exige o pagamento de franquia (que é cobrada apenas em sinistros com indenização), a empresa abate custos diretos com prestadores autônomos. Se o estabelecimento utilizar a assistência duas ou três vezes no ano para reparos preventivos ou emergenciais, o valor economizado já cobre uma fatia expressiva do valor pago pelo seguro.
Exemplo prático: a conta de um comércio de bairro
Para ilustrar o custo-benefício, pense na situação hipotética de uma pequena mercearia ou padaria de bairro que fatora R$ 50 mil por mês e possui estoque e equipamentos avaliados em R$ 150 mil.
+------------------------------------+------------------------------------+
| Item / Evento                      | Custo sem seguro / Custo com seguro|
+------------------------------------+------------------------------------+
| Apólice anual compreensiva         | R$ 0 (sem seguro)                  |
| (proteção de R$ 150 mil)           | R$ 1.200/ano (ou R$ 100/mês)       |
+------------------------------------+------------------------------------+
| 2 chamados de eletricista/encanador| R$ 600 em prestadores autônomos    |
| no ano                             | R$ 0 (coberto pela assistência 24h)|
+------------------------------------+------------------------------------+
| Oscilação de rede elétrica queima  | R$ 4.500 de prejuízo no compressor |
| motor de câmara fria               | R$ 800 de franquia do seguro       |
+------------------------------------+------------------------------------+
| Perda de mercadorias perecíveis    | R$ 3.000 de estoque descartado     |
| por falta de refrigeração          | Indenizado pela apólice            |
+------------------------------------+------------------------------------+
| Custo total no evento imprevisto   | R$ 8.100 de impacto direto         |
|                                    | R$ 2.000 (apólice + franquia)      |
+------------------------------------+------------------------------------+
No cenário sem seguro, a queima do compressor somada à perda dos insumos gera um furo imediato de R$ 8.100 no caixa. Para uma pequena empresa, essa despesa surpresa consome o lucro do mês inteiro. Com o seguro, o gasto fica limitado ao valor da franquia, preservando a liquidez do negócio.
Converse com o assessor Sergio Luiz
Solicite seu diagnóstico de risco e tire todas as suas dúvidas sobre seguros, consórcios, planos de saúde e previdência, sem compromisso.
Proteção do patrimônio e continuidade do negócio
O mercado segurador tem demonstrado alta capacidade de indenização no país. De acordo com balanços divulgados pela CNseg, o setor pagou mais de R$ 504 bilhões em indenizações, benefícios e resgates à sociedade em 2024. Apenas no primeiro quadrimestre de 2026, os desembolsos para mitigação de perdas a consumidores e empresas atingiram R$ 85 bilhões, segundo a CNseg.
Além disso, relatórios do IRB+Inteligência com base em dados da autarquia mostram que a carteira de seguros contra danos individuais teve crescimento de 14% no 3º trimestre de 2025 frente ao mesmo período de 2024. Esse avanço reflete a busca dos empresários por maior estabilidade e mitigação de perdas operacionais.
Ao contratar a apólice, a empresa transfere para a seguradora riscos que seriam devastadores para a operação, dentro dos limites contratados e sem promessa de rentabilidade ou eliminação total de riscos operacionais. Para saber mais sobre como escolher as coberturas adequadas para o seu porte, leia nosso artigo sobre seguro para pequenas empresas e o que MEIs e PMEs precisam saber.
Quando vale a pena contratar e quando avaliar melhor
O seguro empresarial é uma ferramenta indispensável para a maioria das empresas, mas as condições das coberturas variam conforme o modelo de operação.
É indispensável quando:
- O negócio depende de equipamentos caros ou sistemas elétricos contínuos (como câmaras frias, cozinhas industriais e servidores);
- A empresa funciona em imóvel alugado onde o contrato exige seguro contra incêndio;
- Há grande circulação de clientes no espaço físico, o que exige cobertura de Responsabilidade Civil Operacional contra acidentes de terceiros;
- O fluxo de caixa não comporta despesas emergenciais ou reparos imediatos sem comprometer pagamentos operacionais.
Requer avaliação atenta quando:
- A empresa opera 100% em regime de home office sem estoque físico de valor elevado;
- O valor cobrado pela franquia for próximo ao custo de reposição do bem segurado;
- A apólice contiver muitas cláusulas de exclusão para a atividade específica praticada no imóvel.
Antes de assinar o contrato, consulte detalhes sobre o que observar no contrato de seguro antes de assinar e tire dúvidas sobre a cobrança da franquia na apólice de seguros. Caso precise acionar a seguradora após um incidente, veja o passo a passo de como agir na hora de acionar o seguro e acompanhar o sinistro.
A contratação do seguro realiza a transferência contratual de riscos financeiros nos limites da apólice, sem constituir garantia de inexistência de prejuízos ou rentabilidade financeira.
Fontes
- CNseg (Confederação Nacional das Seguradoras): Balanço do Mercado Segurador e Pagamento de Indenizações
- CNseg: Conjuntura CNseg nº 129
- IBGE: Pesquisa de Demografia das Empresas
- IRB+Inteligência: Relatório do Mercado Segurador no 3T25
- Meu Contador Online: Análise do Encerramento de Pequenas Empresas e Causa Mortis
- SUSEP / IstoÉ Dinheiro: Relatório de Vulnerabilidade e Proteção de Perdas Econômicas
Perguntas frequentes
O seguro empresarial cobre prejuízos causados por falta de energia?
Sim, desde que haja a contratação da cobertura adicional de danos elétricos ou lucros cessantes. Nesses casos, a apólice pode indenizar tanto os danos aos equipamentos elétricos quanto a perda de mercadorias estragadas pela falta de refrigeração.
Posso acionar a assistência 24h sem pagar franquia?
Sim. Os serviços emergenciais de assistência 24h (como chaveiro, encanador e eletricista) não exigem pagamento de franquia e podem ser utilizados para resolver reparos cotidianos do imóvel.
Qual a diferença entre seguro patrimonial e seguro de lucros cessantes?
O seguro patrimonial cobre os danos físicos ao imóvel, equipamentos e estoque. Já a cobertura de lucros cessantes garante o pagamento das despesas fixas e do lucro esperado caso a empresa precise paralisar as atividades temporariamente após um sinistro coberto.
Quanto custa em média um seguro empresarial para pequena empresa?
O valor varia conforme a localização e o ramo de atividade, mas em estabelecimentos comerciais de pequeno porte o custo anual costuma girar entre 0,1% e 0,5% do valor total dos bens protegidos, sendo comparável a despesas básicas mensais de manutenção.
Artigos relacionados

Como substituir depósito judicial por seguro garantia
Saiba como substituir o depósito judicial por seguro garantia, recuperar o capital de giro retido e calcular a vantagem financeira dessa troca.
 Renata Camargo Lopes Atualizado em

Condomínio é pequena empresa? Riscos e seguros essenciais
Veja o enquadramento do condomínio frente à lei, seus riscos operacionais e 5 erros comuns de gestão de proteção que colocam o patrimônio em risco.
 Daniel Monteiro Atualizado em

Cobertura provisória no seguro: regras, endosso e prazo
Entenda o que é a cobertura provisória no seguro auto, como funcionam as regras de endosso, prazos da SUSEP e seus direitos em caso de recusa.
 Carlos Daniel Morais Correa Silva Atualizado em