
Vale a pena ser corretor de seguros em 2026?
Escrito por Daniel Neves · CEO da Avantar
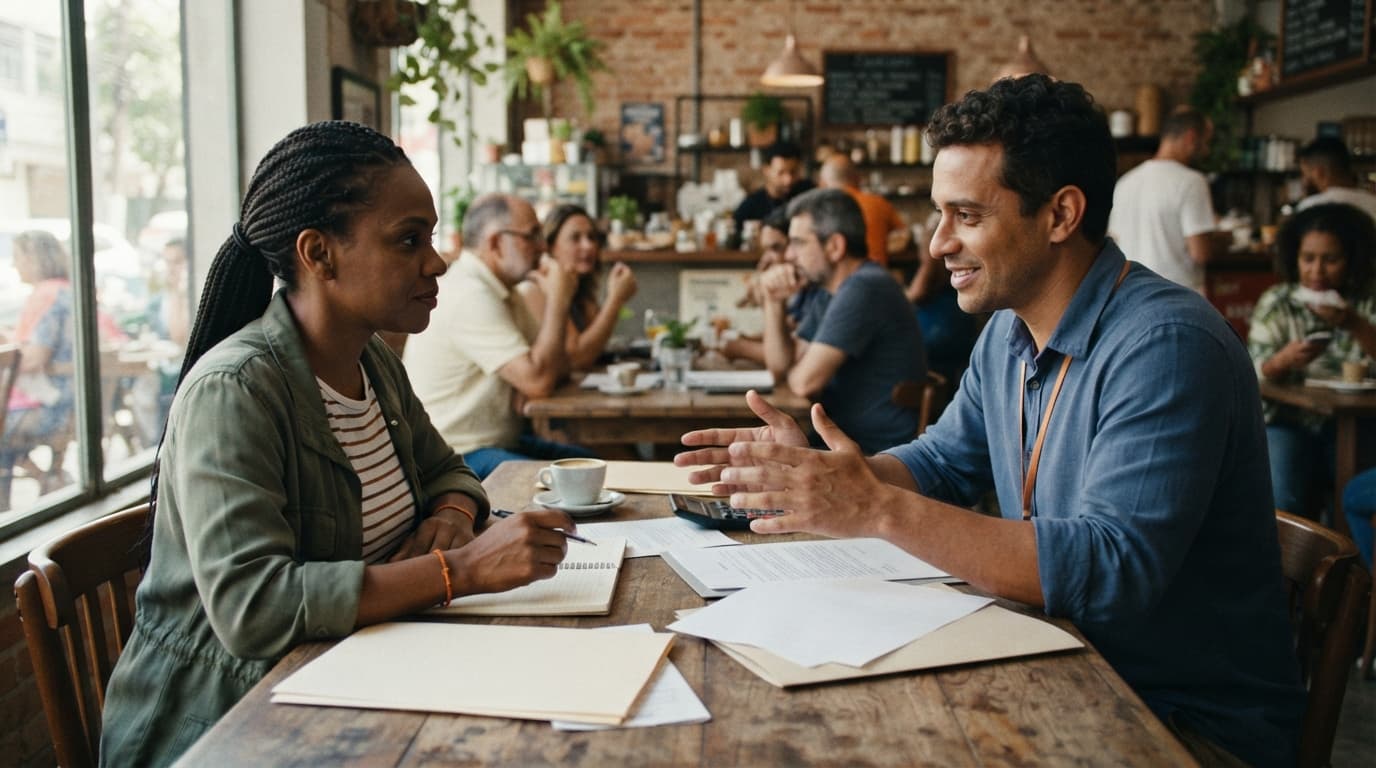
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
Vale a pena ser corretor de seguros em 2026 para quem busca construir uma carteira de receita recorrente em um mercado que projeta ultrapassar R$ 808 bilhões em arrecadação. No entanto, o sucesso financeiro depende de superar a curva inicial de aprendizado, escolher os ramos certos e evitar erros operacionais no começo da carreira.
Ser corretor de seguros em 2026 vale a pena para profissionais que focam em vendas consultivas e na construção de receita recorrente no longo prazo. O setor prevê arrecadar entre R$ 808 bilhões e R$ 808,5 bilhões no ano, segundo dados da CNseg, representando uma alta de até 5,8% em relação ao ano anterior.
Contudo, a carreira não oferece ganhos imediatos sem esforço. A transição para a profissão exige planejamento financeiro para atravessar os primeiros meses de formação de carteira e exige evitar falhas estratégicas que costumam comprometer os iniciantes.
Como está o mercado de seguros para novos profissionais?
O mercado brasileiro de seguros vive uma fase de expansão impulsionada pela diversificação de produtos e pela maior conscientização da população sobre proteção financeira. Em 2025, o setor atingiu a marca de R$ 764,5 bilhões em arrecadação, de acordo com registros veiculados pelo portal Legismap.
A atividade de corretagem conta com dados atualizados e abertos ao público consultáveis nas estatísticas da SUSEP, demonstrando que o número de profissionais habilitados acompanha a demanda por soluções especializadas em ramos como saúde, vida, previdência e garantias corporativas.
A principal vantagem do modelo de negócios do corretor é a renovação anual das apólices. Ao vender um seguro auto ou empresarial hoje, o profissional gera comissão imediata e cria a oportunidade de reter esse cliente nos anos seguintes, gerando uma base financeira previsível.
Para entender com clareza o patamar de remuneração da categoria, você pode consultar nosso artigo detalhado sobre quanto ganha um corretor de seguros no Brasil.
Principais erros do corretor iniciante e como evitá-los
Entrar na profissão sem um direcionamento claro leva ao descarte precoce da carreira. Abaixo, analisamos os erros mais frequentes cometidos por quem está começando e a forma correta de prevenir cada um deles.
Erro 1: Focar apenas em seguro auto no início da carreira
O seguro de automóveis é o produto mais conhecido do público, mas também possui a maior concorrência e margens de comissão mais pressionadas por cotadores automáticos e bancos.
Exemplo prático: Um corretor iniciante decide vender exclusivamente seguro auto. Após 30 dias prospectando, ele fecha 5 apólices com prêmio médio de R$ 2.500 e comissão de 10%. Seu faturamento bruto será de R$ 1.250 no mês. Se esse mesmo corretor tivesse focado em seguro de vida individual ou empresarial, onde a comissão do primeiro ano pode girar em torno de 50% a 100% do prêmio pago, o resultado financeiro com o mesmo esforço de vendas seria substancialmente maior.
Para evitar esse erro, adote uma postura de corretor multiproduto, oferecendo seguro de vida, residencial e saúde pme logo nos primeiros contatos com sua rede de relacionamentos.
Erro 2: Ignorar os custos de habilitação e trâmites formais
Muitos profissionais acreditam que basta fazer a prova e começar a vender imediatamente, esquecendo de contabilizar os custos de cursos, taxas de exame e abertura de empresa.
Exemplo prático: Um profissional pede demissão do emprego atual contando fechar vendas no mês seguinte. Porém, descobre que o exame promovido por instituições de ensino autorizadas, como os aplicados na ENS, exige um calendário fixo de provas, preparação prévia e pagamento de taxa de inscrição. Além disso, o processo de emissão do registro na SUSEP e o cadastro nas seguradoras pode levar semanas. O resultado é um período sem renda maior do que o planejado.
Para evitar isso, monte um cronograma realista sobre quanto tempo leva para se tornar um corretor de seguros e leia o guia de como tirar o registro na SUSEP antes de realizar mudanças drásticas na carreira.
Erro 3: Tentar atuar totalmente sozinho sem estrutura de apoio
Começar do zero como autônomo significa gerenciar vendas, cotações, atendimento a sinistros, faturamento e marketing sem auxílio de sistemas ou equipe.
Exemplo prático: Um corretor recém-habilitado gasta 6 horas do seu dia preenchendo propostas manualmente no sistema de 5 seguradoras diferentes para apresentar uma única cotação de seguro empresarial. Com isso, resta apenas 1 hora por dia para prospectar novos clientes. No final do mês, a carteira não cresce porque o tempo foi drenado pela burocracia operacional.
A solução para esse gargalo é avaliar modelos de apoio profissional desde o início, comparando a atuação autônoma com estruturas consolidadas. Recomendamos a leitura do nosso comparativo sobre abrir corretora do zero ou franquia para entender os ganhos de escala em tecnologia e acordos comerciais.
Erro 4: Não planejar a reserva de emergência para a fase de maturação
A receita na corretagem de seguros cresce em curva exponencial, não em linha reta. O primeiro ano é dedicado à formação da base de clientes.
Exemplo prático: O corretor consegue um ótimo resultado no terceiro mês de atuação, gerando R$ 8.000 em comissões. Confiante, ele eleva seu custo de vida pessoal ao patamar do novo ganho. Nos dois meses seguintes, devido à sazonalidade e cancelamentos pontuais, o faturamento cai para R$ 2.500. Sem reserva, o profissional se vê obrigado a abandonar a corretagem para buscar um emprego de salário fixo.
A regra essencial para o iniciante é manter uma reserva financeira pessoal que cubra entre 6 e 12 meses de despesas fixas, permitindo atravessar oscilações de faturamento com tranquilidade.
Comparativo de caminhos para ingressar na profissão
Ao decidir ingressar no setor em 2026, você encontrará três caminhos principais de atuação. A escolha correta depende da sua disponibilidade de capital, experiência prévia em vendas e perfil de risco.
| Critério de escolha | Corretor autônomo do zero | Vinculado a uma corretora parceira | Franquia de seguros |
|---|---|---|---|
| Investimento inicial | Baixo (apenas exames e sistemas) | Muito baixo ou nulo | Médio |
| Comissão por venda | 100% da comissão direta | Dividida (coparticipação) | Percentual diferenciado via repasse |
| Estrutura operacional | Responsabilidade total do corretor | Fornecida pela corretora principal | Plataforma completa e suporte centralizado |
| Tempo para primeiras vendas | Mais lento (depende do cadastro direto) | Rápido | Rápido |
| Ideal para | Profissionais experientes com capital | Quem busca renda extra sem custos | Quem deseja transição de carreira estruturada |
Para se aprofundar sobre as vantagens de cada formato, leia também nossa análise sobre corretor autônomo ou vinculado a uma corretora.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Vale a pena investir nessa transição em 2026?
A profissão de corretor de seguros continua sendo uma das alternativas mais sólidas no mercado brasileiro para construir independência financeira. A combinação de mercado em expansão, produtos essenciais para a população e modelo de receitas recorrentes coloca o corretor em posição privilegiada.
Entretanto, encarar a atividade como um negócio estruturado é prerequisito básico. O profissional que estuda a parte regulatória, compreende o funcionamento dos exames em materiais preparatórios atualizados (como as orientações sobre testes da SUSEP no site TopInvest) e diversifica sua carteira obtém resultados consistentes em médio e longo prazo.
Se você possui perfil comercial, disciplina para gerir sua rotina e deseja construir um patrimônio com base em relacionamentos duradouros, a carreira em seguros em 2026 apresenta excelentes perspectivas.
Fontes
Perguntas frequentes
Preciso ter faculdade para trabalhar como corretor de seguros?
Não é necessário ter ensino superior. A exigência legal é ter o ensino médio completo e ser aprovado no exame de habilitação para obter o registro profissional.
Quanto tempo demora para conseguir a primeira comissão?
Em média, entre 30 e 90 dias após a emissão da primeira apólice, a depender do prazo de liquidação da seguradora e do faturamento do produto negociado.
É melhor começar como pessoa física ou abrir um CNPJ?
Começar como pessoa física permite validar o mercado, mas a tributação pelo Imposto de Renda (que chega a 27,5%) torna vantajoso abrir um CNPJ (Simples Nacional) assim que o faturamento mensal constante supera R$ 5.000.
Corretor autônomo pode vender para qualquer seguradora?
Sim, desde que esteja devidamente cadastrado na seguradora desejada com seu registro ativo na SUSEP.
Artigos relacionados
Como escalar corretora de seguros e superar gargalos
Aprenda a fazer a transição de corretor autônomo para empresário, eliminando gargalos operacionais e escolhendo o melhor modelo de escala.
 Daniel Neves Atualizado em
Como a inteligência artificial ajuda o corretor de seguros a vender mais?
Veja como utilizar inteligência artificial e automação para agilizar cotações, personalizar o atendimento e aumentar as vendas no mercado de seguros.
Daniel Neves Atualizado em 
Como funciona o estorno de comissão de seguro? Entenda as regras da SUSEP
Entenda o que é o estorno de comissão de seguro, as regras da SUSEP e do CNSP, a proporcionalidade do cálculo e como proteger a receita da sua corretora.
Daniel Neves Atualizado em