
Como abrir uma franquia de seguros sem experiência
Escrito por Natália Paiva · Especialista em Expansão de Franquias
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
É perfeitamente possível abrir uma franquia de seguros sem experiência prévia no mercado porque a franquia atua como a Corretora Máster perante a SUSEP e oferece o suporte da Central de Operações do Corretor (COC). Enquanto a franqueadora cuida das cotações técnicas, emissão de apólices e gestão de sinistros, o franqueado se concentra na gestão comercial e no relacionamento com os clientes.
Abrir uma franquia de seguros sem ter experiência prévia no mercado é viável porque o modelo de franchising transfere a complexidade técnica para a franqueadora. Por meio da Central de Operações do Corretor (COC), a rede assume a análise de riscos, as cotações com seguradoras e a burocracia de sinistros, permitindo que empreendedores vindos do varejo, engenharia ou administração fiquem focados apenas na prospecção e no atendimento ao cliente.
O setor de seguros vive um momento de forte expansão no Brasil. Dados da CNseg mostram que o setor arrecadou R$ 764,5 bilhões em 2025, um crescimento de 1,8% em relação a 2024, devolvendo R$ 548,4 bilhões à sociedade em indenizações e benefícios. Para 2026, a projeção da CNseg é atingir R$ 808 bilhões em faturamento (alta de 5,7%), o que representa cerca de 5,8% do PIB nacional.
No franchising, o segmento de Serviços e Outros Negócios, onde as corretoras estão inseridas, faturou R$ 40,5 bilhões em 2025, segundo a ABF. Se você quer entrar nesse mercado bilionário sem conhecimento técnico prévio, evitar alguns erros clássicos na escolha e operação da franquia é o primeiro passo.
Erro 1: Imaginar que você precisa fazer as cotações técnicas sozinho
Um dos receios mais comuns de quem está migrando de carreira é a complexidade dos produtos financeiros e das regras das seguradoras. No modelo tradicional de corretora individual, o profissional precisa conhecer a fundo cada cláusula de sinistro e negociar diretamente com dezenas de companhias. Na franquia, tentar aprender tudo de uma vez antes de começar a vender é um erro que atrasa o início da operação.
Ao contratar uma franquia de corretora de seguros para iniciantes, o trabalho operacional é assumido pela Central de Operações do Corretor (COC). O franqueado capta a necessidade do cliente e lança os dados no sistema multi-cálculo da rede. A partir daí, a equipe especialista do COC analisa o perfil do cliente e cota com várias seguradoras para indicar a melhor opção.
Exemplo prático: Um franqueado sem experiência atende um cliente que precisa cotar o seguro para uma frota de 10 caminhões da sua empresa. Em vez de estudar semanas de regras de cálculo de frota, o franqueado envia o formulário preenchido para o COC. Os analistas técnicos da franqueadora realizam o estudo de risco, montam a proposta ideal com três seguradoras diferentes e devolvem o material pronto para o franqueado apresentar e fechar o negócio.
Para saber mais sobre a diferença entre encarar essa jornada sozinho ou acompanhado, veja nossa análise sobre abrir corretora de seguros do zero ou franquia.
Erro 2: Não analisar os detalhes de suporte previstos na COF
A legislação brasileira protege o investidor ao exigir transparência total antes da assinatura do contrato. O Artigo 2º (Inciso XII) da Lei nº 13.966/2019 (a Lei de Franquias) determina que a Circular de Oferta de Franquia (COF) informe explicitamente todo o suporte oferecido ao franqueado, incluindo treinamentos, manuais e acompanhamento operacional.
O erro de muitos iniciantes é assinar o contrato sem conferir se a estrutura prometida na apresentação comercial está formalizada no documento jurídico. Sem essa verificação, o empreendedor corre o risco de adquirir uma unidade que apenas "empresta" o nome da marca, mas deixa o franqueado sozinho nas demandas operacionais do dia a dia.
Para evitar isso, analise a COF com atenção aos seguintes itens de apoio ao franqueado:
| Item de suporte | O que deve constar na COF | Função para o franqueado sem experiência |
|---|---|---|
| Suporte operacional (COC) | Prazos de devolução de cotações e emissão de apólices | Garante agilidade na entrega de propostas ao cliente |
| Treinamento e capacitação | Carga horária, temas e formato (presencial ou online) | Ensina técnicas de vendas, CRM e regras dos produtos |
| Apoio em sinistros | Indicação de equipe dedicada para regulação | Libera o franqueado do desgaste burocrático com seguradoras |
| Sistemas e softwares | Licenciamento de multi-cálculo e CRM inclusos | Automatiza a gestão de clientes e renovações de apólices |
Antes de fechar negócio, você também pode verificar o detalhamento de exigências legais na matéria preciso ter registro na SUSEP para abrir uma franquia de seguros?.
Erro 3: Tentar vender produtos complexos logo nos primeiros dias
Iniciantes sem experiência no setor costumam cometer o erro de focar imediatamente em produtos corporativos complexos, como grandes riscos industriais ou responsabilidade civil diretiva, que exigem negociações longas e alto grau de especificação.
A melhor estratégia para quem está abrindo uma franquia de seguros sem experiência é começar pelos produtos chamados "de prateleira" ou de maior apelo popular (como seguro auto, residencial, saúde PME e vida individual). Esses produtos possuem processos de cotação simplificados e permitem construir um fluxo de caixa mais rápido para o negócio.
Exemplo prático: Em seu primeiro mês de operação, um empreendedor vindo do setor de tecnologia decide abordar a sua lista de contatos oferecendo seguro auto e seguro residencial. Em poucas semanas, ele emite 15 apólices simples. A comissão gerada traz faturamento imediato e ajuda a custear as despesas fixas, enquanto ele ganha confiança no uso do CRM da franquia.
Conforme a carteira cresce, o franqueado passa a oferecer produtos de valor agregado superior, praticando o cross-selling (venda cruzada) com a mesma base de clientes. Se você quer entender os custos iniciais envolvidos nesse planejamento, veja o artigo quanto custa abrir uma franquia de seguros no Brasil.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Erro 4: Negligenciar a prospecção e esperar clientes baterem à porta
Como a franqueadora assume a burocracia técnica e a cotação com as seguradoras, o papel central do franqueado passa a ser estritamente comercial. O erro mais grave de um iniciante é tratar a franquia de seguros como um comércio passivo, aguardando os clientes entrarem na loja ou preencherem formulários no site sem uma postura proativa.
Empreendedores bem-sucedidos vindos de outros setores utilizam suas redes relacionais prévias (networking de faculdade, antigos empregos, fornecedores e associações comerciais) para fazer abordagens diretas. Em um mercado recorrente, a retenção de clientes é altíssima e o trabalho de prospecção nos primeiros meses cria uma base de comissões que se renova anualmente.
Para estruturar seus primeiros passos comerciais de forma eficiente, vale a leitura das dicas em como conseguir os primeiros clientes como corretor de seguros.
Erro 5: Não aproveitar a mentoria e o acompanhamento comercial da rede
A grande vantagem competitiva do franchising em relação à carreira autônoma é a transferência de know-how. O quinto erro comum é tentar reinventar processos de atendimento e scripts de venda por conta própria, ignorando as ferramentas e o plano de ação validados pela franqueadora.
As redes consolidadas oferecem trilhas de aprendizado contínuo para franqueados e suas equipes, abrangendo desde o uso do software de gestão até estratégias de marketing local e parcerias estratégicas (como concessionárias e imobiliárias).
Aproveitar o acompanhamento dos consultores de campo da franquia encurta drasticamente a curva de aprendizado do investidor. Com isso, o franqueado ganha maturidade comercial em poucos meses, obtendo o mesmo repertório prático de corretores que atuam há anos no mercado.
Para aprofundar seu conhecimento sobre o potencial do setor e os prazos de rentabilidade da operação, leia também quanto tempo leva para ter retorno investindo em uma franquia de seguros.
Fontes
Perguntas frequentes
Quem não tem registro na SUSEP pode ser franqueado de seguros?
Sim. No modelo de franquia, o franqueado opera amparado pelo registro SUSEP de Pessoa Jurídica da franqueadora e por seus técnicos responsáveis. Caso o franqueado deseje tirar sua certificação individual na ENS no futuro, ele pode, mas isso não é impeditivo para iniciar as vendas.
Como funciona a divisão de comissão entre o franqueado e a franqueadora?
A divisão (ou split de comissão) varia de acordo com o contrato e com o nível de suporte fornecido pelo COC. Em geral, o franqueado fica com a maior fatia do comissionamento em troco da prospecção e relacionamento, enquanto a franqueadora retém uma porcentagem para cobrir o trabalho operacional e técnico.
Qual é o tempo necessário de treinamento até começar a vender?
O onboarding inicial costuma levar entre uma e quatro semanas, cobrindo o uso do sistema multi-cálculo, técnicas de abordagem comercial e noções básicas dos principais produtos, como seguro auto, vida e empresarial.
Artigos relacionados
Franquia de seguros no interior: vale a pena investir?
Análise de mercado para abrir franquia de seguros fora das capitais. Veja dados do PIB municipal, custo operacional e modelos mais rentáveis.
 Natália Paiva Atualizado em
Sair da CLT para abrir franquia de seguros: passo a passo
Veja como planejar a transição de carreira do trabalho formal para o mercado de corretagem de seguros com segurança financeira.
Natália Paiva Atualizado em 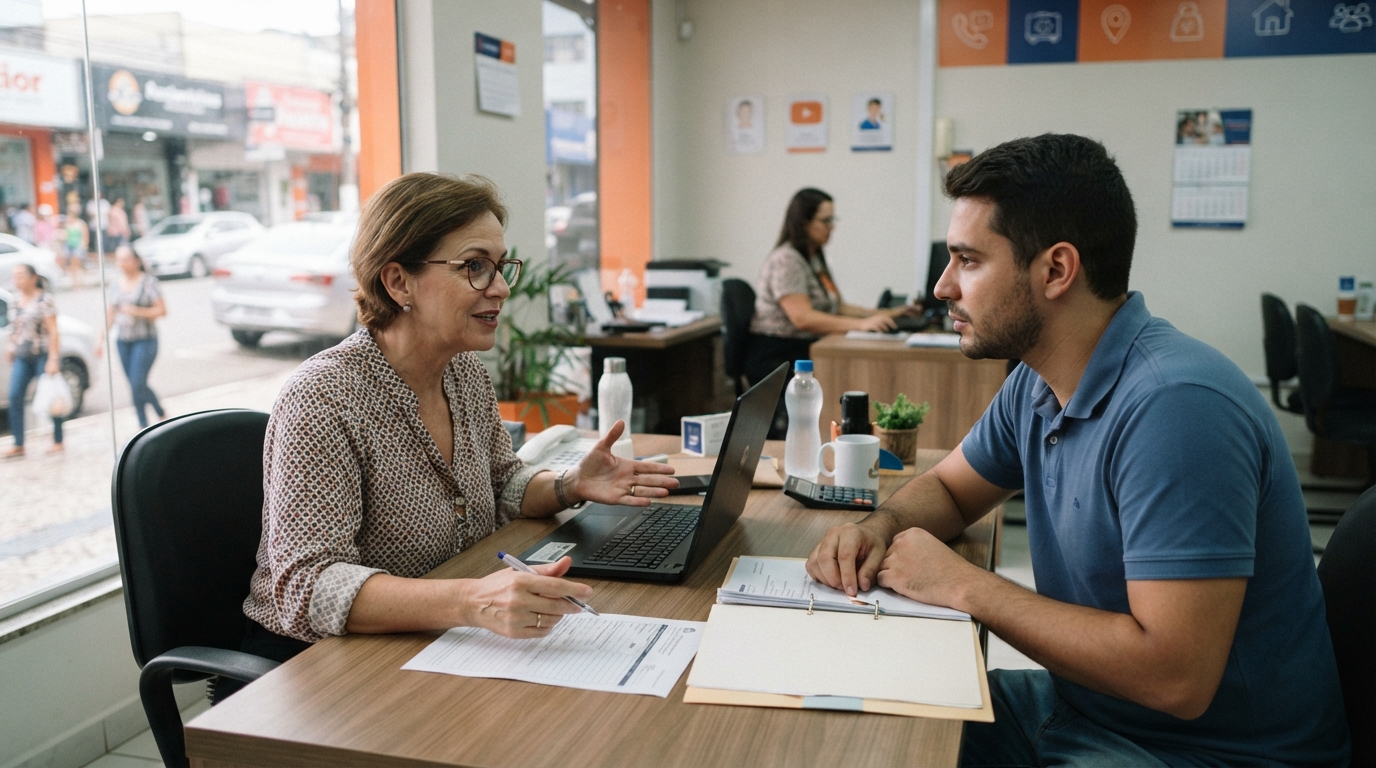
Como funciona a captação de clientes na franquia de seguros
Entenda o repasse de leads, a prospecção ativa e o suporte de marketing das franqueadoras antes de investir no setor.
Natália Paiva Atualizado em