
Como funciona a operação no dia a dia de uma franquia de seguros?
Escrito por Natália Paiva · Especialista em Expansão de Franquias
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
A operação no dia a dia de uma franquia de seguros funciona por meio da divisão de tarefas: o franqueado cuida do relacionamento comercial e da prospecção de clientes, enquanto a franqueadora assume o suporte operacional, incluindo cotações multicálculo, emissão de apólice e regulação de sinistros. Esse modelo permite focar nas vendas sem ter que gerenciar o trabalho burocrático de uma corretora tradicional.
A operação no dia a dia de uma franquia de seguros funciona com a divisão de tarefas entre a ponta comercial e o suporte operacional. O franqueado dedica a sua rotina ao relacionamento, prospecção de novos clientes e fechamento de vendas, enquanto a franqueadora assume a retaguarda burocrática, como o cálculo de propostas, emissão de apólice e apoio no acompanhamento de sinistros.
Essa estrutura diferencia o modelo de franquia de uma corretora de seguros tradicional. Em uma operação independente, o profissional precisa dividir o tempo entre fechar negócios e resolver questões operacionais junto às seguradoras.
O mercado de seguros e o setor de franchising vivem um momento de crescimento no Brasil. Segundo a Associação Brasileira de Franchising (ABF), o setor de franquias faturou R$ 273,08 bilhões em 2024 (alta de 13,5% sobre 2023) e alcançou R$ 301,7 bilhões em 2025. O segmento de Serviços e Outros Negócios, que engloba as redes financeiras e de corretagem, avançou 13,7% em 2024.
Na outra ponta, os dados da Superintendência de Seguros Privados (SUSEP) apontam que o setor supervisionado arrecadou R$ 415,09 bilhões em 2025 (excluindo saúde suplementar). Já a Confederação Nacional das Seguradoras (CNseg) indica que o mercado amplo movimentou R$ 764,5 bilhões no mesmo período.
Qual é a divisão de tarefas no dia a dia de uma franquia de seguros?
O sucesso operacional da franquia depende de cada parte cumprir o seu papel na rotina diária. A proposta do modelo é liberar o franqueado para gerar receita, deixando o trabalho técnico de backoffice com a rede.
┌─────────────────────────────────────────┐     ┌─────────────────────────────────────────┐
│              FRANQUEADO                 │     │              FRANQUEADORA               │
├─────────────────────────────────────────┤     ├─────────────────────────────────────────┤
│ • Prospecção e captação de clientes     │     │ • Cotação em sistemas multicálculo      │
│ • Diagnóstico de necessidades           │     │ • Emissão e transmissão de apólices     │
│ • Apresentação de propostas             │     │ • Suporte em sinistros e renovações     │
│ • Gestão do relacionamento e carteira   │     │ • Treinamento, jurídico e compliance    │
└─────────────────────────────────────────┘     └─────────────────────────────────────────┘
Abaixo, detalhamos a matriz de responsabilidades típica da operação:
| Etapa da Operação | Responsabilidade do Franqueado | Responsabilidade da Franqueadora |
|---|---|---|
| Prospecção | Abordagem de clientes, networking, ações de marketing local | Disponibilização de material institucional e campanhas nacionais |
| Cotação | Coleta de informações do perfil do cliente | Processamento nos sistemas multicálculo e análise técnica |
| Fechamento | Apresentação das opções e negociação da proposta | Emissão da apólice e checagem de regras de compliance |
| Pós-venda e Sinistro | Atendimento inicial ao segurado e acompanhamento humano | Abertura do sinistro junto à seguradora e trâmites operacionais |
| Renovação | Contato comercial prévio para manutenção do contrato | Emissão dos avisos de vencimento e cálculo de renovação |
O papel do franqueado: foco em vendas e relacionamento
No dia a dia, o franqueado atua como um consultor de proteção patrimonial e de pessoas. As principais atividades diárias incluem:
- Prospecção ativa: entrar em contato com indicações, parcerias comerciais e novos leads de marketing.
- Entrevista de diagnóstico: entender a necessidade real do cliente (seja um seguro de vida, auto, residencial ou corporativo).
- Apresentação comercial: explicar as coberturas e valores enviados pela central da franqueadora.
- Manutenção da carteira de clientes: manter contato contínuo com a base para identificar novas oportunidades de venda cruzada.
O papel da franqueadora: retaguarda técnica e operacional
A franqueadora funciona como o centro de processamento de dados e negociação da rede. As atividades de retaguarda englobam:
- Sistemas de multicálculo: tecnologia centralizada para cotar o seguro em dezenas de seguradoras simultaneamente.
- Emissão de apólices: conferência de documentos e transmissão para a seguradora parceira.
- Análise de aceitação: apoio técnico em riscos complexos ou propostas de valor elevado.
- Suporte jurídico e regulatório: garantia do cumprimento das normas estipuladas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP.
Como funciona a rotina matinal e de atendimento ao cliente?
A rotina de uma franquia costuma ser estruturada em blocos de trabalho para garantir eficiência. Logo no início da manhã, o franqueado faz o alinhamento da agenda e o acompanhamento das cotações que foram enviadas no dia anterior.
O fluxo de atendimento segue quatro etapas bem definidas:
- Atendimento e coleta de dados: o franqueado colhe os dados do veículo, imóvel ou perfil pessoal e insere no sistema da franquia.
- Processamento da cotação: a franqueadora (ou a ferramenta multicálculo integrada) gera as propostas nas principais seguradoras do mercado.
- Envio da proposta: o franqueado recebe as opções calculadas, escolhe as melhores alternativas e envia para o cliente.
- Fechamento: com o aceite do cliente, a franqueadora faz o fechamento técnico e emite a apólice.
Essa divisão reduz o tempo gasto com tarefas operacionais. Em uma corretora tradicional, o profissional passaria horas entrando em cada portal de seguradora para digitar o mesmo cadastro.
Como funciona a estrutura regulatória e o registro na SUSEP?
A atividade de corretagem de seguros no Brasil é regida pela Lei nº 4.594/1964, atualizada pela Lei nº 14.430/2022 e consolidada pela Resolução CNSP nº 493/2026. A legislação exige que a intermediação de seguros seja feita por corretores habilitados e registrados na SUSEP.
No modelo de franquia, a franqueadora é a pessoa jurídica detentora do registro principal na SUSEP. Isso permite que empreendedores façam a gestão de uma unidade sem a exigência prévia de habilitação técnica individual, operando como promotores de negócios ou prepostos da corretora principal.
Levantamentos da ABF indicam a existência de cerca de 30 redes associadas atuando no segmento de seguros e serviços financeiros no Brasil, somando mais de 5.800 unidades em operação. Cabe notar que o IBGE não possui uma CNAE exclusiva para "franquias de seguros", enquadrando a atividade na CNAE geral 6622-3/00 (Corretores e agentes de seguros).
Para quem tem dúvida sobre as exigências regulatórias, vale a pena entender se preciso ter registro na SUSEP para abrir uma franquia de seguros.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Como é feito o acompanhamento de pós-venda e sinistros?
O atendimento não acaba na assinatura do contrato. O pós-venda é a fase em que se constrói o valor da carteira de clientes, garantindo a retenção e as renovações anuais.
Quando ocorre um sinistro (um acidente de trânsito, um furto de equipamento ou um acionamento de seguro de vida), o cliente busca ajuda imediata. Na franquia de seguros, o fluxo de sinistro funciona assim:
- Notificação: o cliente avisa o franqueado sobre o ocorrido.
- Abertura do sinistro: a equipe de pós-venda da franqueadora registra o aviso de sinistro junto à seguradora e solicita os documentos necessários.
- Acompanhamento técnico: a central da franqueadora acompanha os prazos de vistoria e liberação da indenização.
- Suporte ao segurado: o franqueado mantém o cliente informado sobre o andamento do processo.
Com esse suporte, o franqueado evita passar o dia ao telefone com regulação de sinistros e consegue manter o foco na expansão de novos negócios.
Franquia home office vs. Loja física: o que muda na rotina?
A operação no dia a dia também varia conforme o modelo de negócio escolhido no contrato de franquia. Redes de seguros oferecem formatos que vão desde o home office puro até lojas de rua ou shopping.
Ao escolher entre franquia home office ou loja física, a rotina ganha dinâmicas diferentes:
- Modelo Home Office / Digital: rotina focada em prospecção por telefone, reuniões por videochamada e prospecção em redes sociais. O custo fixo é baixo, e a rotina exige muita disciplina na gestão do tempo.
- Modelo Loja Física / Store in Store: rotina dividida entre o atendimento ao cliente que entra na loja (demanda passiva) e a gestão de corretores parceiros ou vendedores internos. Há maior custo operacional fixo, mas ganha-se visibilidade de marca.
A rentabilidade de qualquer um dos modelos está atrelada ao volume de apólices emitidas e à taxa de retenção dos clientes. Para entender mais sobre prazos de amortização, consulte a análise sobre quanto tempo leva para ter retorno investindo em uma franquia de seguros.
Quais são os principais desafios do dia a dia da operação?
Operar uma franquia traz facilidades operacionais, mas o empreendedor enfrenta desafios práticos diários para fazer a unidade crescer:
- Construção de rotina comercial: sem o trabalho burocrático, o franqueado precisa preencher a agenda diária com reuniões de prospecção.
- Conhecimento dos produtos: o mercado de seguros tem diversos ramos (auto, saúde, vida, empresarial, consórcio). O franqueado deve se manter atualizado através dos treinamentos fornecidos pela rede.
- Gestão da inadimplência: acompanhar o pagamento das parcelas do seguro pelos clientes para evitar o cancelamento da apólice ou o estorno de comissões.
Compreender o papel do franqueado e o funcionamento da retaguarda técnica é o primeiro passo para planejar a transição de carreira ou investimento no setor segurador.
Perguntas frequentes
Quem faz a cotação e a emissão da apólice na franquia de seguros?
Na maioria das redes de franquia, o processo de cotação e emissão é centralizado na franqueadora ou automatizado via sistema multicálculo fornecido por ela. O franqueado colhe os dados do cliente, insere no sistema e apresenta as opções de proposta.
O franqueado precisa ter registro na SUSEP para operar?
Não necessariamente. Como a franqueadora atua como a corretora pessoa jurídica habilitada perante a SUSEP, o franqueado pode atuar como promotor de negócios ou preposto legalmente vinculado à rede, dependendo do modelo de contrato adotado.
Como funciona o atendimento de pós-venda e sinistros?
A franqueadora costuma disponibilizar uma equipe especializada de backoffice para cuidar dos trâmites operacionais do sinistro, como abertura do aviso e envio de documentos à seguradora. O franqueado acompanha o processo para dar suporte ao cliente e manter o bom relacionamento.
Quanto tempo por dia o franqueado precisa dedicar à operação?
Por ser um modelo focado em vendas e prospecção, a dedicação varia conforme o formato (home office ou loja física). Nos modelos integrais, o franqueado costuma dedicar de 6 a 8 horas diárias ao contato com clientes, reuniões e ações comerciais.
Artigos relacionados
Franquia de seguros no interior: vale a pena investir?
Análise de mercado para abrir franquia de seguros fora das capitais. Veja dados do PIB municipal, custo operacional e modelos mais rentáveis.
 Natália Paiva Atualizado em
Sair da CLT para abrir franquia de seguros: passo a passo
Veja como planejar a transição de carreira do trabalho formal para o mercado de corretagem de seguros com segurança financeira.
Natália Paiva Atualizado em 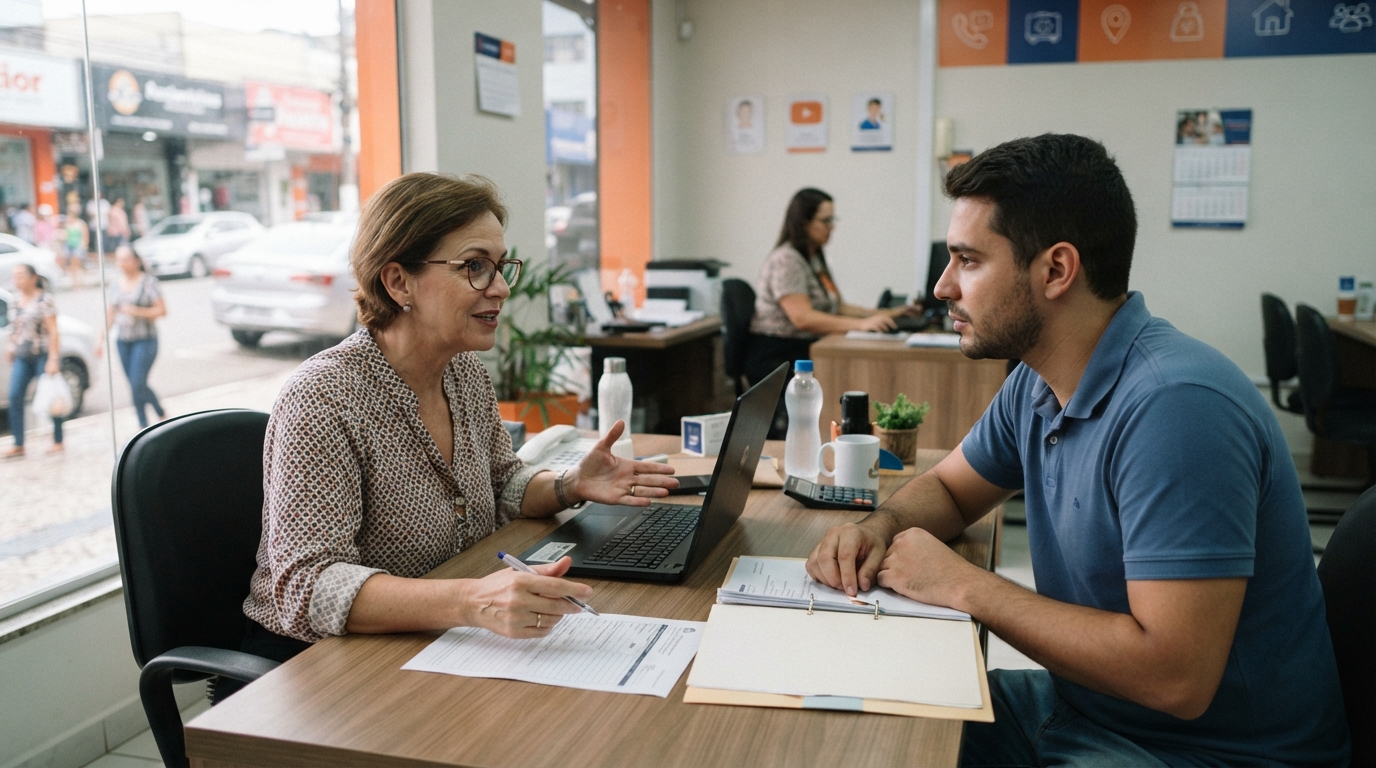
Como funciona a captação de clientes na franquia de seguros
Entenda o repasse de leads, a prospecção ativa e o suporte de marketing das franqueadoras antes de investir no setor.
Natália Paiva Atualizado em