
Modelo store in store em franquias: como funciona a loja dentro de loja no mercado de seguros?
Escrito por Natália Paiva · Especialista em Expansão de Franquias
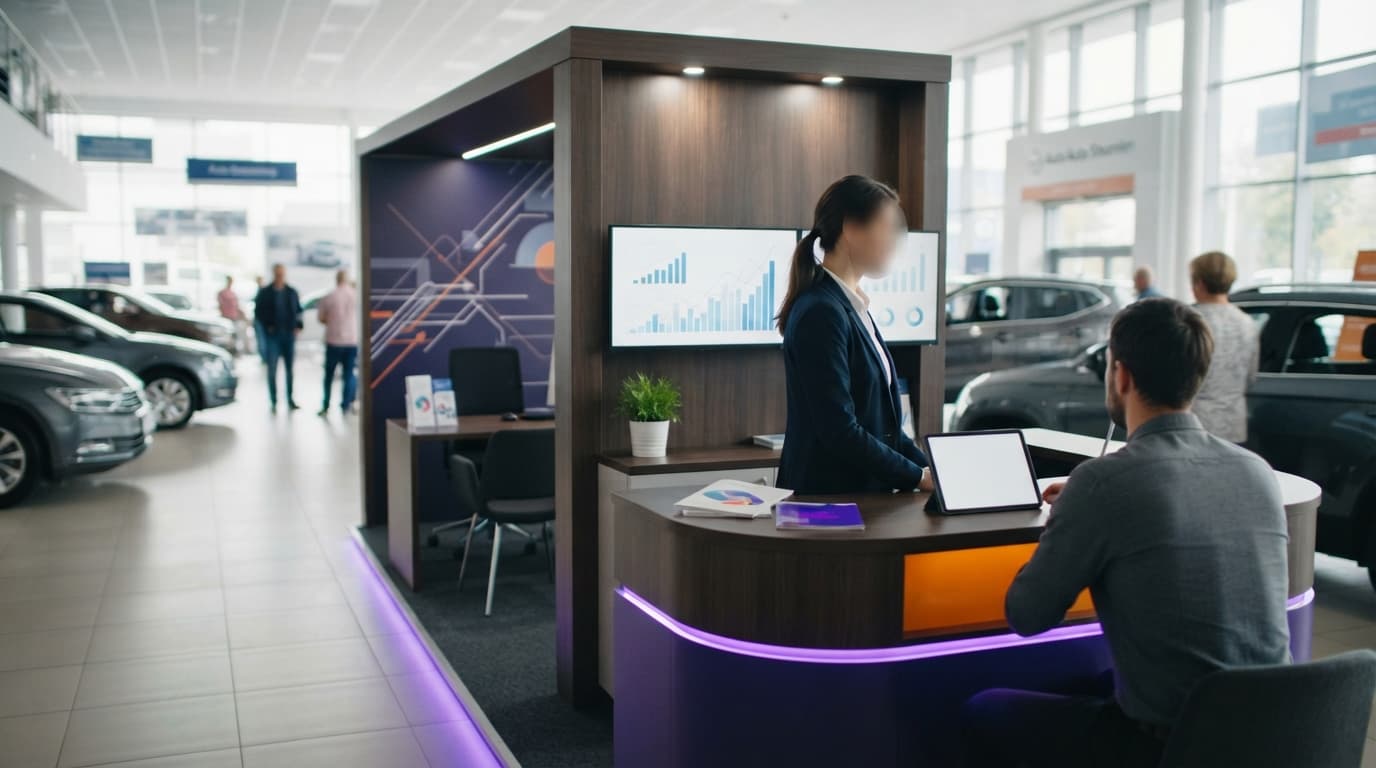
Imagem meramente ilustrativa, gerada por Inteligência Artificial.
O modelo store in store em franquias de seguros funciona através da instalação de um ponto de atendimento compacto no interior de um estabelecimento comercial anfitrião (como concessionárias, imobiliárias ou lojas de varejo). Essa estrutura reduz significativamente os custos com aluguel e captação de clientes, permitindo ao franqueado impactar consumidores que já estão em momento propício de compra. No entanto, o sucesso do formato depende da sinergia entre os produtos oferecidos e das regras de conformidade regulatória perante a SUSEP e a LGPD.
O modelo store in store em franquias de seguros funciona pela alocação de um guichê ou quiosque de atendimento no interior de uma empresa já consolidada (como concessionárias de veículos, imobiliárias, lojas de materiais de construção ou escritórios contábeis). Com essa abordagem, o franqueado aproveita o fluxo contínuo de visitantes da loja parceira para comercializar apólices de seguros, consórcios e produtos financeiros, reduzindo drasticamente os custos operacionais de ocupação e o Custo de Aquisição de Clientes (CAC).
Em um cenário onde o mercado de franquias no Brasil atingiu o faturamento de R$ 301,70 bilhões em 2025 (crescimento de 10,5% em relação ao ano anterior, segundo dados da Associação Brasileira de Franchising - ABF), a busca por formatos de operação enxutos e de alta rentabilidade acelerou a admoestação dessa modalidade.
Se você estuda investir no setor, compreender os pormenores estratégicos, operacionais e regulatórios do formato inside é o primeiro passo para avaliar a viabilidade dessa escolha frente a opções como a loja de rua tradicional ou o modelo home office.
O que é o modelo store in store em franquias de seguros e como ele funciona?
Conhecido popularmente como "loja dentro de loja", o modelo store in store (ou modelo inside) consiste em uma parceria comercial onde uma franquia (chamada de guest ou convidada) instala uma unidade de atendimento física dentro de outro estabelecimento comercial já existente (o host ou anfitrião).
No segmento de corretagem e franquias financeiras, essa operação se afasta do varejo tradicional de vestuário e alimentação. O espaço necessário costuma ser bastante compacto, composto frequentemente por uma mesa de atendimento, computador, identificação visual da marca e conexão com a internet.
+-------------------------------------------------------------+
|                     LOJA ANFITRIÃ (HOST)                    |
|    (Exemplo: Concessionária, Imobiliária, Varejista)        |
|                                                             |
|   Fluxo Geral de Clientes / Venda do Produto Principal      |
|                                                             |
|      +-----------------------------------------------+      |
|      |         MÓDULO STORE IN STORE (GUEST)         |      |
|      |            Franquia de Seguros                |      |
|      |                                               |      |
|      |  - Cotação na hora                            |      |
|      |  - Emissão de Apólices                        |      |
|      |  - Cross-selling de Consórcios e Proteção     |      |
|      +-----------------------------------------------+      |
+-------------------------------------------------------------+
A grande vantagem conceitual reside na convergência do momento de compra. O cliente que está na loja anfitriã adquirindo um bem de alto valor (um imóvel, um carro ou eletrodomésticos) encontra, no mesmo local, o corretor apto a proteger esse investimento recém-feito.
Não existem dados públicos isolados da ABF ou da Superintendência de Seguros Privados (SUSEP) que quantifiquem com exclusividade a proporção de unidades franqueadas operando sob o formato store in store. As entidades contabilizam o volume total de operações (o franchising encerrou 2025 com 202.444 unidades ativas no país, segundo a ABF). Contudo, a expansão de corretoras em ambientes parceiros acompanha o crescimento acelerado de todo o ecossistema segurador.
Quais são as vantagens financeiras da loja dentro de loja para o franqueado?
Para quem analisa a compra de uma unidade franqueada, a estrutura financeira da operação é o ponto divisor de águas. O formato store in store otimiza dois dos maiores gargalos de um negócio físico: a despesa de ocupação (aluguel, condomínio, IPTU) e o investimento em prospecção de vendas.
Ao comparar uma estrutura tradicional de rua ou shopping com a modalidade inside, fica evidente o motivo pelo qual este formato atrai investidores interessados em rápida tração e menor risco de capital inicial.
Comparativo de Estrutura: Loja Tradicional vs. Store in Store
| Métrica e Pilar Financeiro | Loja Tradicional (Rua ou Shopping) | Modelo Store in Store (Inside) | Impacto Prático na Franquia |
|---|---|---|---|
| Custo de Ocupação | Elevado (100% pago pelo franqueado) | Reduzido (sublocação fixa ou % das comissões) | Economia direta nos custos fixos mensais do negócio. |
| Investimento Inicial (Capex) | Alto (obras civis, fachada, reformas pesadas) | Baixo (mobiliário enxuto e comunicação visual) | Preservação do capital de giro nos primeiros meses. |
| Geração de Tráfego | Depende de ponto comercial e marketing externo | Orgânica (clientes que já frequentam o host) | Redução vertiginosa do Custo de Aquisição (CAC). |
| Taxa de Conversão | Variável (público de passagem não qualificado) | Elevada (cliente com necessidade imediata de proteção) | Aumento no ticket médio e na velocidade do fechamento. |
| Tempo até o Break-even | Tendencialmente mais longo | Tendencialmente acelerado | Retorno financeiro mais previsível (a depender do volume). |
Ao economizar em obras e contratos longos de aluguel comercial, o custo para abrir uma franquia de seguros no formato inside fica sensivelmente mais acessível. Além disso, a presença constante de potenciais compradores diminui a necessidade de grandes aportes em campanhas de marketing digital no início da operação.
Em quais estabelecimentos parceiros o modelo inside funciona melhor?
O sucesso da estratégia de loja dentro de loja não depende apenas de encontrar um espaço físico disponível, mas da alocação do produto certo no momento em que a necessidade do cliente vem à tona.
O mercado segurador brasileiro movimentou R$ 764,5 bilhões em prêmios, previdência, capitalização e saúde em 2025, de acordo com o balanço consolidado da Confederação Nacional das Seguradoras (CNseg). Grande parte desse volume decorre da proteção ligada à aquisição de bens ou serviços específicos.
Abaixo estão os principais ambientes parceiros e a sinergia de produtos para o franqueado:
1. Concessionárias de veículos e lojas de motopeças
O setor automotivo é um dos ambientes mais consolidados para o modelo. No instante em que o consumidor fecha a compra de um carro novo ou usado, a cotação do Seguro Auto é indispensável.
Ademais, para clientes que não possuem o valor integral para a compra do veículo, o franqueado pode oferecer opções de Consórcio de Veículos. Segundo dados da Associação Brasileira de Administradoras de Consórcios (ABAC), o sistema de consórcios atingiu a marca de 13,03 milhões de participantes ativos em maio de 2026, sendo os veículos leves responsáveis por um volume massivo das novas adesões do setor.
2. Imobiliárias e administradoras de condomínios
A assinatura de um contrato de locação demanda garantias e proteções obrigatórias por lei. Uma unidade store in store dentro de uma imobiliária permite a venda imediata de:
- Seguro Fiança Locatícia (substituindo o fiador tradicional com agilidade na análise);
- Seguro Incêndio e Residencial;
- Título de Capitalização como garantia de aluguel.
O franqueado que opera uma franquia híbrida em uma imobiliária cria um canal recorrente de emissão de apólices, abastecido pela própria esteira de novos inquilinos da parceira.
3. Escritórios de contabilidade e assessorias financeiras
Instalar um ponto de atendimento dentro de um escritório contábil abre portas para o mercado corporativo (PME). O franqueado consegue abordar os clientes da consultoria contábil para oferecer produtos de alta rentabilidade:
- Seguro de Vida Empresarial e Pinho e Saúde;
- Seguro de Responsabilidade Civil Profissional (E&O);
- Seguro Garanti Financeiro e D&O.
4. Lojas de materiais de construção e lojas de departamento
A aquisição de insumos para reformas ou eletroeletrônicos cria demanda para Seguro Residencial, Garantia Estendida e Proteção para Roubo e Furto de equipamentos portáteis.
Empreenda com 4 linhas de negócio em uma única franquia
Atue com seguros, consórcios, planos de saúde e previdência, contando com estrutura, capacitação e suporte para desenvolver sua unidade.
Quais são as regras regulatórias da SUSEP e exigências da LGPD no formato?
Atuar com venda de produtos financeiros exige atenção rigorosa ao arcabouço normativo brasileiro. O modelo store in store em franquias precisa respeitar os limites regulatórios da SUSEP e as determinações legais da Lei Geral de Proteção de Dados (LGPD).
Exigências da SUSEP no modelo de franquia
O mercado segurador encerrou agosto de 2026 com 165.225 registros ativos de corretores no Painel da SUSEP (divididos em 88.236 Pessoas Físicas e 76.989 Pessoas Jurídicas). A regulamentação estabelece que a intermediação de seguros só pode ser feita por profissionais ou empresas devidamente habilitados.
Quando uma franquia atua dentro de uma loja anfitriã, surgem duas estruturas operacionais possíveis:
- Franqueado habilitado (Corretor Pessoa Física/Jurídica): O investidor possui o registro formal na SUSEP (após aprovação nos exames competentes) e utiliza a marca e o sistema da franquia para emitir a apólice diretamente em seu CNPJ.
- Franqueado indicador ou vinculado à Corretora Máster: A franqueadora figura como a corretora PJ oficial detentora do registro na SUSEP. O franqueado atua na ponta comercial realizando a prospecção e o atendimento do cliente no ponto store in store.
Se você tem dúvidas sobre como esse processo se aplica à sua realidade, vale entender em detalhes se é preciso ter registro na SUSEP para abrir uma franquia de seguros antes de firmar o contrato de parceria.
Lei Geral de Proteção de Dados (LGPD - Lei nº 13.709/2018)
Um erro comum de franqueados desavisados é supor que a loja anfitriã pode ceder livremente sua lista de contatos (e-mails e telefones de clientes) para a corretora parceira.
A legislação proíbe o compartilhamento de dados pessoais sem uma base legal válida. Na prática, o franqueado deve:
- Solicitar o consentimento expresso (opt-in) do cliente antes de coletar dados para cotação;
- Garantir transparência total no formulário de atendimento, deixando claro que os dados serão utilizados estritamente pela corretora de seguros para a emissão da proposta;
- Manter sistemas de gestão de leads protegidos contra vazamentos, alinhados com as diretrizes de segurança da franqueadora.
Como funciona a formalização do contrato entre o franqueado e a loja anfitriã?
O relacionamento entre a unidade franqueada (guest) e a loja parceira (host) deve ser respaldado por um instrumento contratual claro. As divergências costumam surgir quando as responsabilidades cotidianas não ficam devidamente estabelecidas no documento.
+-------------------------------------------------------------------+
|               ACORDO COMERCIAL STORE IN STORE                     |
+-------------------------------------------------------------------+
| 1. Cessão de Espaço e Uso (Endereço, Metragem e Ponto)            |
| 2. Modelo de Contraprestação (Aluguel Fixo vs. Rateio de Comissão)|
| 3. Rateio de Despesas Operacionais (Luz, Água, Internet)          |
| 4. Diretrizes de Comunicação Visual e Uso da Marca                |
| 5. Cláusula de Exclusividade e Regras de Compliance e LGPD        |
+-------------------------------------------------------------------+
Antes de iniciar a operação, o contrato comercial de cessão de espaço ou sublocação deve contemplar os seguintes itens:
- Modelo de remuneração da loja anfitriã: Pode-se estabelecer um valor fixo mensal a título de aluguel comercial ou uma participação percentual sobre as comissões auferidas pelas vendas geradas naquele ponto.
- Divisão de despesas utilitárias: Definição clara do rateio de contas de energia elétrica, limpeza do espaço, links de internet e segurança.
- Horário de funcionamento: A unidade da franquia deve acompanhar obrigatoriamente o horário de abertura e fechamento do estabelecimento anfitrião.
- Padrão de identidade visual: Alinhamento prévio sobre onde os banners, balcões e placas da franquia poderão ser posicionados para não conflitar com a arquitetura e a marca do estabelecimento host.
Quando vale a pena optar pelo modelo store in store em vez de outros formatos?
A decisão sobre o formato de franquia ideal exige ponderar o perfil do investidor, o capital disponível e as características do mercado local. A escolha entre uma unidade store in store, uma loja de rua tradicional ou o modelo home office envolve trade-offs importantes.
Escolha o modelo Store in Store se:
- Você possui um relacionamento pré-existente ou facilidade de negociação com empresários locais donos de concessionárias, imobiliárias ou grandes lojas;
- Busca um custo de implantação reduzido, sem abrir mão da credibilidade que um ponto de atendimento presencial transmite ao cliente;
- Deseja obter um fluxo recorrente de clientes qualificados sem investir somas expressivas em marketing de atração logo no primeiro mês;
- Quer focar a operação em produtos de venda rápida com alta necessidade presencial.
Prefira o modelo Home Office se:
- O seu orçamento de capital de giro inicial é bastante restrito e você pretende trabalhar como operador solo nos primeiros anos;
- Seu foco principal de atuação será a venda B2B corporativa (como seguro de vida em grupo e frotas empresariais), onde o atendimento é realizado via reuniões presenciais nas empresas dos clientes ou por videoconferência.
Prefira a Loja Tradicional de Rua se:
- Você quer construir uma marca de grande impacto visual na cidade, com total autonomia sobre a fachada e horários de funcionamento;
- Possui capital suficiente para suportar um prazo de retorno mais longo e arcar com os custos fixos integrais do imóvel comercial.
Para quem busca calcular o tempo médio para obter o retorno sobre o capital aplicado em cada um desses formatos, veja também o nosso artigo sobre quanto tempo leva para ter retorno investindo em uma franquia de seguros.
Vale a pena investir em uma franquia de seguros store in store em 2026?
Investir no modelo store in store em franquias de seguros representa uma alternativa estratégica muito consistente para quem deseja ingressar no setor segurador mitagando riscos operacionais. A união de um mercado pujante (com o setor segurador pagando R$ 548,4 bilhões em indenizações e benefícios aos segurados em 2025, segundo a CNseg) à eficiência operacional do franchising cria um ambiente favorável ao franqueado.
A chave para o sucesso nesse formato é a escolha criteriosa do parceiro anfitrião. Uma franquia de seguros bem posicionada dentro de um estabelecimento com alto volume de vendas de bens tem grande potencial de gerar receita recorrente com custos controlados.
Ao analisar essa oportunidade, certifique-se de que a franqueadora oferece o suporte técnico e jurídico necessário para intermediar a parceria com a loja anfitriã, garantindo que o seu foco permaneça onde ele é mais rentável: no atendimento consultivo e no fechamento de novos negócios.
Perguntas frequentes
Qual é o investimento médio para abrir uma franquia de seguros no modelo store in store?
O investimento varia conforme a franqueadora e o formato de quiosque ou guichê negociado, situando-se geralmente abaixo do custo de uma loja de rua tradicional. [PLACEHOLDER: valores específicos de investimento do modelo store in store da Avantar].
Preciso ter registro próprio na SUSEP para operar um ponto store in store?
A exigência depende do formato de contratação da franquia. Em muitos modelos, a franqueadora cede a estrutura de sua corretora PJ registrada na SUSEP, atuando o franqueado como parceiro de vendas. Caso queira atuar como corretor responsável técnico, o registro de Pessoa Física ou Jurídica é obrigatório.
Como funciona a divisão de custos de aluguel e energia com a loja anfitriã?
A parceria é formalizada por um contrato de sublocação ou cessão de uso de espaço. O franqueado pode pagar um valor fixo mensal de aluguel ou repassar uma porcentagem sobre as comissões geradas na unidade, além de ratear custos operacionais como internet e energia.
A loja anfitriã pode compartilhar a base de dados de seus clientes com o franqueado?
Não de forma irrestrita. A Lei Geral de Proteção de Dados (LGPD) exige que a transferência de dados ocorra apenas com o consentimento expresso do cliente ou para execução de contrato no momento do atendimento na loja anfitriã.
O modelo store in store serve para qualquer tipo de produto de seguro?
Ele é mais eficiente para produtos com alta sinergia com o negócio anfitrião. Concessionárias vendem bem seguro auto e consórcio, enquanto imobiliárias têm alto volume para seguro fiança e residencial.
Artigos relacionados
Como usar consórcio para abrir uma franquia de seguros?
Veja como utilizar a carta de crédito de consórcio para financiar a taxa de franquia, montagem de escritório e capital de giro do seu novo negócio.
 Natália Paiva Atualizado em
Franquia de Seguros Home Office ou Loja Física: Qual Modelo Escolher?
Compare investimento inicial, custos operacionais e potencial de retorno entre franquias de seguros home office e loja física para fazer a escolha certa.
Natália Paiva Atualizado em 
Quais os principais erros ao abrir uma franquia de seguros e como evitá-los?
Conheça as principais falhas financeiras e operacionais cometidas por novos franqueados de seguros e saiba como planejar a gestão do seu negócio.
Natália Paiva Atualizado em